Un estudio hecho en los países nórdicos , demostró que las personas que invierten en bolsa no son los que más dinero tienen, sino lo más inteligentes.

"Por extraño y paradójico que le parezca: La renta variable es el activo-a largo plazo-más rentable y menos arriesgado".Francisco García Paramés

La clave en el mundo de las inversiones está en la PACIENCIA, como decía un inversor value "Más vale hacerse rico despacio que pobre rápidamente" .

Todo llega para quien sabe esperar.Nunca te des por vencido, las grandes cosas llevan tiempo.

‎ "Yo me fío más de cómo maneja la economía una familia que se juega el pan o un empresario, que se juega la ruina, que un grupo de señores que, cuando quiebran un país, se van a su casa, reciben seis cargos públicos o privados y se dedican a dar discursos."Daniel Lacalle

Los seres humanos observan que hoy en día las carreteras, los hospitales, las escuelas, el orden público, etc. etc., son proporcionados en gran (sino en exclusiva) medida por el estado, y como son muy necesarios, concluyen sin más análisis que el estado es también imprescindible. No se dan cuenta de que los recursos citados pueden producirse con mucha más calidad y de forma más eficiente, barata, y conforme con las cambiantes y variadas necesidades de cada persona, a travésdel orden espontáneo del mercado, la creatividad empresarial y la propiedad privada.Jesús Huerta de Soto

Comprar cuando la bolsa baja y vender cuando sube es difícil porque va en contra de la naturaleza humana: en los últimos 3.000 años, cuando el vecino de al lado salía corriendo o gritaba "fuego", ha resultado rentable salir corriendo también. De ahí que cuando la bolsa sube nos dan ganas de comprar, y cuando baja nos dan ganas de vender, por una simple cuestión de biología.

¿Pero es que no os dais cuenta que todas las injusticias y toda la corrupción proviene de lo "publico"?‏


sábado, 30 de octubre de 2010

Libro "Competition Demystified" de Bruce Greenwald y Judd Kahn

Bruce Greenwald es conocido como “Guru to Wall Street’s Gurus”. Es uno de los economistas más prestigiosos de Estados Unidos. Actualmente es profesor de Finanzas y Gestión de Patrimonios en la Universidad de Columbia.
Judd Kahn actualmente es el CEO de la gestora de inversiones Hummingird Management, LLC.
Este libro presenta un nuevo y simplificado análisis de la estrategia a seguir en los negocios. Ofrece una manera sencilla de entender las estructuras competitivas de las diferentes industrias y como desarrollar una estrategia adecuada al sector en el que uno se encuentra.
Para desarrollar los conceptos utlizan como ejemplo a compañias como Wal-Mart, Coors, Cisco, Apple, Microsoft, Intel, Kodak, Sotheby’s, Fox Broadcasting y Coca-Cola.
 Título: Competition Demystified
Autor: Bruce Greenwald y Judd Kahn
Editorial: Portfolio Hardcover
Año edición: 2005

jueves, 28 de octubre de 2010

Noveno principio del value investing: “No invertir nunca en empresas sobrevaloradas”

Según los “12 Principios del Value Investing”, de Bestinver AM
El noveno principio del value investing de los 12 Principios de Bestinver AM dice que no hay que invertir nunca en empresas sobrevaloradas. En este sentido, Chritopher H. Browne, presidente de Tweedy Browne Funds, dijo una vez que “hay que buscar el valor intrínseco de la acción, de la misma manera que harías en cualquier otra compra”.
Una de las peores decisiones de inversión a largo plazo es comprar acciones sobrevaloradas debido a modas sectoriales o euforias bursátiles, como ocurrió con Japón en los años 90, en los que el país vivió la mayor burbuja especulativa del siglo XX, cuando el valor de las propiedades inmobiliarias se multiplicó por 75 y el valor de la bolsa por 100.
El caso más dramático es el del mercado tecnológico Nasdaq que se desplomó un 80% en menos de tres años, arrastrando a millones de inversores a perder el 99% de su inversión. Muchos de esos inversores tardarán decenios en recuperar su inversión o simplemente no la recuperarán nunca. La sobrevaloración más reciente se ha dado en la bolsa de China, cuyo índice llegó a cotizar a 40 veces beneficio.

Fuente: "12 Principios del Value Investing”, de Bestinver AM


fuente

Principio número 8 de la inversión value: No merece la pena guiarse por las previsiones económicas

Según los “12 Principios del Value Investing”, de Bestinver AM
El cofundador de Quantum Fund Jim Rogers (1942) aseguró que “para tener éxito inviertiendo es necesario entrar pronto, cuando las cosas están baratas, cuando hay pánico, cuando todo el mundo está desmoralizado”. En línea con su afirmación, el octavo principio de la inversión value de los “12 Principios del Value Investing”, de Bestinver AM es que no merece la pena guiarse por las previsiones económicas.
Los inversores tieneden a guiarse por las predicciones macroeconómicias a la hora de invertir, pero la correlación entre la bolsa y la economía es mucho más débil de lo que puede parecer. Por eso, es mucho más productivo dedicar todos los esfuerzos al análisis de compañías, buscando negocios con ventajas competitivas que coticen a precios razonables.
Además, es importante tener presente que la predicción económica es una tarea muy complicada donde los errores superan a los aciertos. Las predicciones de los analistas sobre los resultados trimestrales de las compañías, según demuestra un estudio de David Dreman, fueron erróneas en el 75% de las veces de hasta el 10% sobre los resultados trimestrales. Y un 47% de las predicciones erraban por un margen superior al 15%. Por ello, no merece la pena dedicar tiempo y energía al análisis de variables de corto plazo totalmente incontrolables como el PIB, los tipos de interés, el nivel de los índices bursátiles o los resultados trimestralesde las compañías.

Fuente: “12 Principios del Value Investing”, de Bestinver AM


fuente

miércoles, 27 de octubre de 2010

EL LARGO PLAZO, UN BRILLANTE ALIADO DE LA INVERSIÓN EN BOLSA

EL LARGO PLAZO, UN BRILLANTE ALIADO DE LA INVERSIÓN EN BOLSA
El eslogan “haz que tu dinero trabaje por ti” señala un objetivo perseguido por cualquier tipo de inversor. Las técnicas y estrategias utilizadas para lograrlo son muchas, pero con independencia de las mismas los datos y reflexiones que se muestran en este artículo subrayan que el transcurso del tiempo es un aliado brillante para tratar de alcanzar el fin propuesto, especialmente en el caso de la inversión en Bolsa. En los últimos 30 años (entre enero de 1980 y junio de 2010) una inversión de 100 euros al Índice Total de la Bolsa española se habría convertido en 9.254 corrientes y en 1.862 euros reales (si descontamos el efecto de la inflación). Estos resultados equivalen a tasas anuales de rendimiento continuo del 16,05% y el 10,09%. En ese mismo período una inversión simulada de 100 euros en un bono de deuda pública a largo plazo se habría convertido en 2.576 euros corrientes, un 11,27% anual. En principio son números nada despreciables, aunque establecer categóricamente si son altos o bajos no es nuestra intención y depende del peso que cada inversor atribuya a un conjunto de factores que aquí no hemos tenido en cuenta (liquidez, costes asociados a la inversión, fiscalidad,…). Sin embargo, esos y otros números si apoyan el argumento central del trabajo presentado: que el largo plazo incide positivamente en el rendimiento de la inversión en acciones cotizadas y en otras alternativas de inversión basadas en activos de renta fija. En las tres décadas contempladas en nuestro análisis, la inversión en Bolsa alcanza resultados positivos en todos los períodos superiores a 6 años en términos corrientes y de 11 en términos reales. La tasa anual mínima de rendimiento es del 4,57% para períodos de 12 años y superior en todos los casos al 7,5% para períodos de 13 años o más.
.

El comportamiento del pequeño inversor en Bolsa puede determinar su rentabilidad

Nuestro comportamiento como inversor, nuestra forma de tomar las decisiones, impacta de forma directa en nuestros resultados en Bolsa. Es cierto que no existe una única forma de ganar de manera consistente en los mercados, pero lo cierto es que hay ciertos comportamientos que nos harán tenerlo mucho mas complicado.


En ese sentido los estudios sobre Behavioural Finance, nos dan muchas pistas sobre que tipo de conductas debemos tratar de corregir a la hora de invertir. Sin embargo pocos de ellos realmente aportan datos estadísticos reales.

Un estudio de una Universidad, realizado por Arvid O. I. Hoffmann, Hersh CEFRIN y Joost M. E. Pennings aporta un poco de luz sobre esta tema y extrae conclusiones muy interesantes que pueden ayudar al pequeño inversor a elegir la forma mas sencilla de encontrar la rentabilidad. Con una muestra de más de 5.500 inversores y con acceso a la rentabilidad de sus carteras, el estudio obtiene conclusiones realmente interesantes.

Las conclusiones más importantes se reflejan en dos gráficos. El primero representa la rentabilidad de un inversor en media mensualmente en función de su principal objetivo a la hora de invertir.


La primera conclusión es que si nuestro principal objetivo es especular en el mercado o invertimos como un hobby, nuestra rentabilidad en media será peor que si nuestro objetivo está más en el largo plazo, en el ahorro para la jubilación o el incremento de nuestro patrimonio.


En media la gente más joven suele decantarse por acudir al mercado para especular, con una operativa mucho más frecuente y la mayor rotación de la cartera. Los inversores con menor rotación de cartera son los que buscan construir un ahorro para la jubilación.


Los inversores dedicados a incrementar su patrimonio son los que cuentan con unas carteras con un mayor capital, mientras que lo que afrontan la bolsa como un entretenimiento son los que menor dinero mantienen.


Otro dato interesante del estudio afirma que la confianza afecta en mayor medida a los hombres lo que les lleva a sobre operar teniendo unos peores resultados que las mujeres.


Una de las preguntas más interesantes que responde el estudio es respecto a las estadísticas de los resultados dependiendo de la estrategia que siga el inversor en su operativa. Este gráfico recoge la rentabilidad media del inversor mensualmente en función de la estrategia que sigue.


Los datos vienen a demostrar que una aproximación fundamental tendrá una mayor rentabilidad para el pequeño inversor frente a una aproximación más técnica. Incluso una aproximación basada en la intuición funciona mejor que una aproximación fundamental.

¿Funciona la intuición? Pues el estudio comenta que la intuición acompañada por el seguimiento de las noticias financieras es la mejor opción. Un extraño resultado, pero que podría explicarse si pensamos que probablemente el inversor tenga intuiciones en su ámbito de conocimiento profesional.

Del estudio se puede sacar la siguiente conclusión conclusión, el pequeño inversor debería aproximarse a la bolsa con una visión de largo plazo, con una pequeña rotación de la cartera y con una aproximación basada en su conocimiento profesional (intuiciones) o en análisis fundamental.

Mi experiencia personal concuerda con las conclusiones del estudio. Es relativamente fácil encontrar personas con rentabilidades positivas en bolsa, en inversores de largo plazo y con poco movimiento de carteras. El corto plazo es un entorno mucho más complejo y el análisis técnico ofrece una falsa sensación de control para un inversor novato, dado que es una técnica que requiere de una amplia experiencia para poder encontrar rentabilidades positivas. Los profesionales que he conocido con rentabilidades positivas en análisis técnico son personas con amplia experiencia en mercados.

Jesús Pérez Sánchez

fuente

miércoles, 20 de octubre de 2010

Principio 7 de la inversión de valor: Tener un mal comportamiento a corto plazo es inevitable

Según los “12 Principios del Value Investing”, de Bestinver AM


John Neff (1931) dijo una vez que “no es siempre fácil invertir en lo que no es popular, pero es la forma de obtener rendimientos sobresalientes”. Así, las inversiones menos populares pueden generar malos retornos a corto plazo para destacar en periodos más largos de tiempo, y es que, según el séptimo principio de la inversión value de los “12 Principios del Value Investing”, de Bestinver AM, tener un mal comportamiento a corto es prácticamente inevitable.


Por ello, elegir un gestor de inversiones por sus resultados a corto plazo (menos de 3 años) puede llevar a tomar una decisión equivocada, pues el resultado a corto plazo no es un buen indicador del éxito a largo. Incluso se puede afirmar que es inevitable que los gestores que obtienen rendimientos a largo plazo por encima del mercado, sufran periodos en los que surendimiento sea bastante pobre. Warren Buffet señalaba en el discurso “The Superinvestors of Graham-and-Doddsville” siete gestores americanos que habían conseguido un rendimiento muy por encima del mercado sin poder batir a los índices cada año.
Incluso periodos de rendimiento por debajo del índice de hasta 3 años tienen un impacto muy pequeño en la habilidad de los mejores gestores para crear un rendimiento a largo plazo satisfactorio. Un estudio de Brandes sobre los fondos de renta variable global revela que, mientras los 7 mejores baten de forma importante al mercado en un periodo de 10 años, todos ellos tuvieron un peor comportamiento que el benchmark durante cortos periodos de tiempo.

Fuente: "12 Principios del Value Investing”, de Bestinver AM

Principio 6 del value investing: Las crisis bursátiles son inevitables y permiten una importante creación de valor

Según los "12 Principios del Value Investing”, de Bestinver AM


Según John Templeton (1912-2007), filántropo y financiero fundador de Templeton Funds, "las cuatro palabras más peligrosas en la historia del a inversión han sido: esta vez es diferente". Y es que las crisis bursátiles son inevitables, pero no hay que olvidar que permiten una importante creación de valor, según el sexto principio value de los “12 Principios del Value Investing”, de Bestinver AM.


A pesar de que las acciones son a largo plazo el activo más rentable y seguro, la historia de la Bolsa está plagada de episodios dramáticos. El inversor de valor tiene que entender que la incertidumbre siempre va a estar presente a la hora de invertir en acciones, pues las fuertes oscilaciones son algo inherente al mercado y basar la estrategia de inversión en dichas oscilaciones es un error a largo plazo. Sin embargo, mantenerse fiel a la estrategia de inversión durante este tipo de episodios permite una importante creación de valor.
En los últimos 40 años los mercados de renta variable se han enfrentado a varias crisis del petróleo, numerosos conflictos armados, diversos escándalos financieros, miles de quiebras empresariales y cuatro crash bursátiles de envergadura. Y a pesar de todo, el S&P ha ofrecido una rentabilidad media anual desde entonces del 9,3%. Incluso desde la crisis del 29, en menos de 4 años un inversor hubiera obtenido una rentabilidad mayor que invirtiendo en Letras del Tesoro.

Fuente: “12 Principios del Value Investing”, de Bestinver AM

Quinto principio value: La volatilidad y la liquidez de una acción no son representativas de su riesgo

Según los “12 Principios del Value Investing”, de Bestinver AM


Friedrich A. Von Hayek (1899-1992), economista Premio Nobel de la Escuela Austríaca, dijo una vez que “Wall Street usa el modelo CAPM y otras fórmulas para reducir la incertidumbre a un riesgo cuantificable. Pero tan sólo miden lo que es medible, no lo que importa”. Y es que la volatilidad y la liquidez de una acción no son representativas de su riesgo, según el quinto principio value de los “12 Principios del Value Investing”, de Bestinver AM.


Así, el riesgo que un inversor asume cuando invierte en acciones no viene determinado por la volatilidad que haya tenido en el pasado, sino por la posibilidad de una pérdida de valor permanente asociada al negocio de la compañía. Así, una cotización volátil no hace a una firma más arriesgada sino que posibilita al inversor poder comprarla en un momento donde la alteración entre valor y precio sea mayor.
Tampoco el tamaño o liquidez es representativo del riesgo, pues en principio siempre será más fácil encontrar mayores diferencias entre valor y precio en compañías pequeñas que en blue chips, ya que se encuentran menos analizadas. De hecho, se ha demostrado que las small caps son más rentables que las grandes firmas a largo plazo, pero no necesariamente más arriesgadas.

Fuente: “12 Principios del Value Investing”, de Bestinver AM


Cuarto principio value: La inversión en valor consigue retornos superiores a los índices a largo plazo

Según los “12 Principios del Value Investing”, de Bestinver AM


“Toda inversión inteligente es value investing: adquirir algo por menos de lo que vale”, dijo una vez Charlie Munger (1924), vicepresidente de Berkshire Hathaway. Y eso es lo que han venido haciendo los que tienen fe en este tipo de inversión para conseguir retornos superiores a los índices a largo plazo, lo que constituye el principio número 4 de los “12 Principios del Value Investing”, de Bestinver AM.


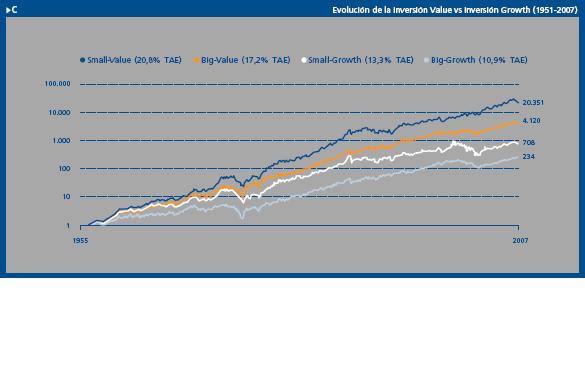
Entre las diferentes escuelas de gestión, el “value investing” es la única que aglutina un grupo de gestores que consiguen batir a la bolsa a largo plazo y de forma consistente. Según la firma de inversión Ibbotson Associates, la inversión en valor ha superado a la basada en el crecimiento con un diferencial anual del 5% desde 1932.
Se calcula que la inversión value concentra sólo entre el 5% y el 10% de la capitalización mundial a través de 200 gestoras, sobre todo en Norteamérica y los inversores con esta filosofía común han logrado batir al mercado a largo plazo, si bien cada uno con su propia estrategia.
Y es que ya existen 40 estudios académicos independientes que muestran que este tipo de inversión consigue rendimientos por encima de la media del mercado, pues aunque en el corto plazo el precio de las acciones se ve influido por todo tipo de factores técnicos como necesidades de liquidez, pánicos financieros o euforias bursátiles, a largo son los beneficios de la empresa los que determinan su movimiento.

Fuente: "12 Principios del Value Investing”, de Bestinver AM


Tercer principio value: Pocos gestores consiguen batir a los índices bursátiles en el largo plazo

Según los “12 Principios del Value Investing”, de Bestinver AM

“El conocimiento convencional sólo arroja rendimientos convencionales”, dijo una vez Mario Gabelli (1942), presidente de GAMCO. Y ése debe de ser precisamente el que han aplicado y conseguido la mayoría de gestores, que a largo plazo fallan en su objetivo de batir a los índices bursátiles. Y es que muy pocos consiguen batir a sus benchmarks, lo que constituye el principio número 3 de los “12 Principios del Value Investing”, de Bestinver AM.


Según la gestora, aunque pueda parecerlo, conseguir una rentabilidad media anual por encima del 10% que ofrece la bolsa a largo plazo no es fácil. De hecho tan sólo el 9% de los gestores norteamericanos ha logrado batir al índice S&P 500 a lo largo de 16 años (1981-1997). La razón fundamental que encuentra Bestinver es “la ausencia de disciplina y los continuos cambios de estrategia en los que incurren la mayoría de los gestores de fondos”, que suelen sucumbir a las modas o fobias de cada momento. Para la gestora, “el hecho de no mantener una misma filosofía y estrategia de inversión resulta devastador para el rendimiento a largo plazo”. En cambio, los propios índices bursátiles constituyen una estrategia que no cambia a lo largo del tiempo y por eso no resulta fácil superar su rendimiento.
Por tanto, ser fiel a la filosofía de inversión, tanto en buenos como en malos momentos es una de las clavespara obtener un rendimiento satisfactorio a largo plazo. La historia pone de manifiesto que el gestor medio de fondos tiende a equivocarse con sus decisiones de inversión y se guía en exceso por las previsiones económicas a corto plazo. Así, los distintos mínimos de la bolsa han ido coincidiendo con las máximas posiciones de liquidez de los fondos de renta variable: 1970, 1974, 1982, 1987 y 1990.

Fuente: "12 Principios del Value Investing", de Bestinver AM

Segundo principio value: La renta variable es el activo menos arriesgado a largo plazo

Según los “12 Principios del Value Investing”, de Bestinver AM


Además de ser el activo más rentable a largo plazo, las acciones también son la apuesta menos arriesgada, el principio número 2 de los “12 Principios del Value Investing de Bestinver AM”, que tienen como base sendas frases de los inversores value más legendarios. Warren Buffett (1930), presidente de Berkshire Hathaway, afirmó que “el riesgo proviene de no saber lo que se está haciendo”.


De hecho, y aunque puede resultar paradójico, la renta variable es el destino menos arriesgado para invertir a largo plazo, ya que su evolución estáligada al crecimiento económico y los beneficios empresariales. Por el contrario los bonos del estado dependen de las políticas económicas que adopten los gobiernos correspondientes, muchas veces inflacionistas y por tanto destructoras de valor para aquellos “activos nominales” que no incorporan la inflación a su precio.
Como ejemplo, Bestinver señala a los inversores argentinos. El inversor en bonos del estado argentino durante el año 2001 perdió el 70% de su ahorro y no lo ha vuelto a recuperar, mientras que el inversor de renta variable inicialmente perdió un 60% en ese mismo año para luego no sólo recuperarse rápidamente, sino multiplicar por 9 su inversión en cinco años. Más aún, el bono argentino sigue aproximadamente en el mismo precio que marcó en el primer momento de la crisis. Y es que, según la gestora, la historia está plagada de ejemplos de periodos inflacionistas muy perjudiciales para los inversores en todo tipo de renta fija (Argentina en 2002 y en los años 80 y 90; Rusia en los años 90; España en la década de los 70, al igual que EEUU; o  Alemania en los años 20).
Así, "las acciones suponen la participación en un activo real que mantiene razonablemente bien el poder adquisitivo con el paso del tiempo", al contrario que cualquier tipo de renta fija (letras, bonos, depósitos…). Como demuestra J. Siegel en su libro “Stocks for the longrun”, a un plazo superior a 20 años las acciones dejan literalmente de tener riesgo y, sin embargo, los bonos y las letras siguen teniendo retornos mínimos negativos incluso a 30 años (ver segundo gráfico).

Fuente: "12 Principios del Value Investing", de Bestinver AM


1º Principio value: La renta variable es el activo más rentable a largo plazo

Según los “12 Principios del Value Investing”, de Bestinver AM

Peter Lynch (1944), gestor del fondo Magellan, dijo una vez que “la gran ventaja de invertir en acciones, para quien acepte la incertidumbre, es la extraordinaria recompensa por tener razón”. Y es que la renta variable es el activo más rentable a largo plazo, y éste es el principio número 1 de entre los 12 que recoge Bestinver AM, basándose en 12 frases de los máximos representantes de la inversión "value" del mundo, y que Funds People irá publicando.


Así, según recoge la gestora en sus "12 Pricipios del Value Investing", de entre todos los activos disponibles las acciones ofrecen sin duda la mejor tasa de retorno a largo plazo. Según sus cálculos, en los últimos dos siglos, frente a una inflación media del 4%, las letras y los bonos han ofrecido una TAE del 5% mientras que la renta variable arroja una rentabilidad media anual cercana al 10%.
Desde 1871 a 1992 y a pesar de todas las quiebras, recesiones y crisis, las acciones batieron a los bonos en el 80% de los periodos de 10 años y en el 100% de los periodos de 30 años. Además, la renta variable ha resultado treinta veces más rentable que los bonos del estado. La explicación reside en que al comprar acciones se está adquiriendo una parte de un negocio y por lo tanto se está de parte de su crecimiento y expansión. "El inversor de bonos es tan sólo la fuente de dinero más próxima y lo máximo a lo que puede aspirar es a recuperarlo con intereses", dice Bestinver AM en su publicación.
Los activos inmobiliarios también incrementan el poder adquisitivo del inversor a largo plazo, pero no de forma tan consistente como las acciones. Y en cuanto a las materias primas, posiblemente es el activo real con peores rendimientos a largo plazo, debido a su alto carácter cíclico.

Fuente: "12 Principios del Value Investing", de Bestinver AM


lunes, 18 de octubre de 2010

Por qué invertir en dividendos

Stuart Rhodes, gestor del M&G Global Dividend Fund
19:34 | 18/10/2010

Invertir en dividendos funciona. La Historia lo confirma. Una estrategia de inversión centrada en dividendos ha sido un éxito comprobado en la bolsa y los partícipes de fondos de dividendos han sido bien recompensados a largo plazo con unas rentabilidades competitivas, por encima de la inflación. Pero los inversores pueden estar perdiendo la oportunidad de disfrutar de unas excelentes oportunidades de inversión. Invertir en compañías de alto dividendo es una estrategia comprobada a nivel mundial y hay muchas razones que lo fundamentan.

Los dividendos proporcionan la señal definitiva de la disciplina financiera de una compañía y su compromiso con la creación de valor para el accionista. De hecho, una política de dividendos progresiva ayuda a la mejora de la empresa. ¿Por qué? Una compañía tiene que crecer para soportar un flujo creciente de dividendos. El crecimiento rentable es difícil de alcanzar y muchos miles de millones de dólares se han perdido tratando de conseguir objetivos poco realistas. El pago de un dividendo creciente regula la cantidad de efectivo que puede ser reinvertido en la compañía y por tanto asegura que sólo los proyectos más rentables son seleccionados. Las empresas que adoptan este enfoque de utilización de su capital, estén donde estén en el mundo, han sido recompensadas por su disciplina financiera con mayores precios en sus acciones. Los dividendos no son un compromiso para el crecimiento del capital; los dividendos y el comportamiento del precio de las acciones van de la mano.

La Historia demuestra que los dividendos (la combinación de rentabilidad por dividendo e incremento del mismo) son el elemento dominante de la rentabilidad total para el accionista, no las ganancias del capital. Este fenómeno ocurre a nivel global, no solo en Europa.

Por ejemplo, Estados Unidos cuenta con 92 “dividend achievers”(compañías líderes en dividendos), incluyendo nombres tan conocidos como Procter & Gamble, Coca-Cola y Johnson & Johnson. Procter & Gamble encabeza este grupo de élite con 56 años de crecimiento ininterrumpido de sus dividendos; Coca-Cola y Johnson & Johnson no se quedan atrás con 48 años consecutivos de aumento de dividendos. Pero la lista no se limita a empresas de bienes de consumo. 3M (conglomerado tecnológico), Emerson Electric (automatización industrial) y Chubb (seguros) también figuran en los primeros puestos de la lista y nombres como Wal-Mart, McDonald’s y Exxon Mobil son otros miembros de esta respetable aristocracia de los dividendos.

Lo que quizás pueda sorprender más es la evolución del precio por acción de estas empresas. Durante la última década en la que la rentabilidad de las acciones fue sobre todo negativa (el S&P 500 cayó un 29% en términos de capital y el retorno total, incluyendo los dividendos, fue de -15%), la rentabilidad media de las compañías estadounidenses líderes en dividendos fue positiva en términos de capital – no sólo positiva, sino un 90% más alta. Además de estas ganancias de capital, los inversores se han beneficiado también de la subida de los pagos de dividendos que, acumulados durante diez años, han dado una rentabilidad total de más del 145%. En lo que es conocido como la década perdida para la renta variable, los dividendos estadounidenses han creado enormes cantidades de riqueza para los accionistas. La disciplina y la paciencia pueden ser muy gratificantes.

Las mejores oportunidades de stockpicking de empresas con dividendos crecientes no sólo se encuentran en EEUU, sino también en países tan lejanos como Australia y Brasil. Estos dos mercados son particularmente interesantes porque sus sistemas jurídico y fiscal son favorables a los inversores que buscan dividendos. La leyaustraliana permite a las empresas fijar los franking credits (créditos por el impuesto de sociedades ya pagado) al pago de dividendos, lo que significa que el ingreso total recibido de las acciones australianas comprende el dividendo en efectivo más un beneficio fiscal. En Brasil, las empresas están obligadas por ley a pagar al menos el 25% de sus beneficios netos en forma de dividendos. Esto significa que hay una disciplina natural para que compañías inviertan su capital con sensatez y consigan un crecimiento rentable- una disciplina que a su vez sirve como combustible para incrementar futuros dividendos.

Observando las empresas en estos dos países, llama la atención la calidad de los equipos de gestión. CSL, una empresa australiana del sector sanitario y Banco do Brasil, la institución financiera más importante del país, son dos ejemplos de este tipo de compañías.

CSL, especializada en productos de plasma y vacunas, es una empresa global que lidera el mercado y cuenta con una larga historia de éxito comercial. El equipo de gestión tiene una excelente trayectoria en el reparto con los accionistas: la compañía ha elevado los dividendos todos los años menos uno desde su salida al mercado en 1994, multiplicando el dividendo pagado por 40 desde entonces- lo que equivale a una tasa de crecimiento anual medio de más del 20%. La disciplina financiera es una parte integral de la cultura de empresa y el año pasado los dividendos se elevaron un 52%.

Por otro lado, Banco do Brasil ha pasado de ser una burocrática y arruinada institución gubernamental a un innovador y rentable banco que es responsable frente a sus inversores. Con una rentabilidad por dividendo que supera el 6%, las acciones ofrecen un valor interesante; el potencial de crecimiento rentable (y por lo tanto de mayores dividendos) dentro de una economía en rápido desarrollo parece que está siendo subestimada por el mercado. Banco do Brasil incrementó sus dividendos un 14% el año pasado.

La inversión en dividendos a nivel mundial ofrece flexibilidad a la hora de elegir. El universo global ofrece un conjunto más amplio de oportunidades y acceso a las compañías mejor dirigidas del mundo. Invertir en dividendos resulta muy interesante. Con esto en mente, seguramente cobre sentido para los inversores adoptar un enfoque global ya que volverse global paga dividendos.
fuente

domingo, 17 de octubre de 2010

la tendencia a largo plazo de los valores bursátiles

En lo referente a las pensiones, consideras que el mercado ofrece mejores oportunidades y perspectivas a largo plazo. Sin embargo periódicamente hay crisis que rebajan los valores. ¿Es la tendencia a largo plazo de los valores bursátiles suficientemente estable para que podamos confiar en ella, a la hora de invertir nuestros ahorros para la jubilación?

No hay un período de 20 años en los últimos dos siglos en los que la bolsa haya perdido valor. Por tanto sí, a largo plazo es una inversión tremendamente segura, más que la renta fija ya sea en momentos de inflación o de deflación. Jeremy Siegel calculó que la rentabilidad media anual del S&P 500 entre 1927 y el año 2000 fue del 7% en términos reales; es decir, un período muy largo de un índice muy representativo muestra que, aun con una gran depresión, una guerra mundial, un crecimiento desproporcionado del intervencionismo estatal y casi una quiebra del sistema monetario internacional, la media anual de revaloración bursátil es elevadísima. Invirtiendo 2.000 euros anuales durante 40 años a una media del 7% obtendríamos un patrimonio final de 400.000 euros: es decir, habríamos multiplicado nuestro capital aportado (80.000 euros) por 5. El 7% anual sobre 400.000 euros permitiría sufragar una pensión mensual media de unos 2.300 euros. Es decir, con apenas un ahorro de 2.000 euros anuales (menos de la mitad que lo que pagamos ahora de media a la Seguridad Social para obtener pensiones misérrimas) obtenemos al cabo de 40 años una pensión mensual de 2.300 euros más un patrimonio de 400.000.

Mucha gente se queja de que rentabilidades pasadas no garantizan rentabilidades futuras, adagio que sostengo para empresas individuales. Pero para el conjunto del mercado y a largo plazo es difícil estar de acuerdo con esa afirmación. Nuestras economías pueden crecer –libertadas de la carga del intervencionismo estatal– perfectamente a una media del 2%-3% anual y de lo que estamos hablando es de cuánto se revalorizan cada año una selección de las empresas punteras de ese país (los índices bursátiles). No es descabellado pensar en que estas empresas se expandan como media un 7% anual en términos reales, máxime si tenemos en cuenta que la capitalización de todo el brutal ahorro que ahora se pierde por los sumideros del sistema de reparto nos permitiría incrementar notablemente nuestra riqueza y nuestras posibilidades de crecimiento.
fuente

viernes, 1 de octubre de 2010

¿Y AHORA QUÉ HACEMOS?

ÁLVARO GUZMÁN DE LÁZARO: 

01/10/2010 10:45 por Bestinver

Decía Peter Lynch hace más de 20 años, que por cada 10 personas que piensan si el mercado va a subir o bajar en los próximos 3 meses, sólo hay una que se plantea si Good-Year tires es mejor o peor compañía que Michelin. La analogía hoy sigue vigente: la mayoría de los operadores del mercado discuten acaloradamente sobre si habrá o no “double-dip”, si existe una “burbuja de bonos”, si el Oso podrá o no con el Toro (Bull/bear market) a corto plazo…

En Bestinver seguimos pensando que el debate no es ese. Preferimos sin embargo estudiar qué compañías encierran negocios buenos, bien gestionados, y cotizan a un precio atractivo en relación a su valor intrínseco. Asociarnos a éstas con una visión de largo plazo nos sigue pareciendo la mejor opción. Para quienes no obstante creen que existen demasiadas incertidumbres como para navegar en el barco de la Renta variable, repasamos algunas consideraciones que en nuestra opinión tienen relevancia hoy:

Desde 1802 hasta 2003 la renta variable ha batido a la renta fija en cualquier período superior a 18 años. (Jeremy Siegel, “Stocks for the long run”). Curiosamente, a cierre de 2009, la renta fija ha batido a la bolsa en un período de ¡20 años! (lo lógico es esperar una reversión a la media) y los índices de renta variable siguen por debajo de hace 10 años. 
Aunque el apalancamiento de algunas economías occidentales de peso (USA, UK) es elevado, creemos que el crecimiento de China (ya 2ª economía del mundo) es sostenible (porque está basado en ahorro) y eso ayudará significativamente al crecimiento del PIB mundial. Es el caso de muchas otras economías emergentes. Y en la mayoría del resto de países NO se ha producido una burbuja crediticia, a pesar del daño que hayan podido sufrir sus bancos como resultados de apuestas erróneas de sus mesas de tesorería.
Los índices de renta variable cotizan sobre Per 13x, ligeramente por debajo de su media histórica de 15x , aunque hoy no es difícil encontrar negocios buenos, bien gestionados y sin deuda cotizando alrededor o incluso por debajo de Per 10x.

La salida habitual histórica a situaciones de deuda excesiva en el mundo anglo-sajón se ha producido por la vía de la inflación. En este contexto, la renta variable ha sido el mejor refugio para preservar el poder adquisitivo. Por todo ello, seguimos pensando que en el momento actual las perspectivas de la Renta Variable son superiores a su media histórica, y que se trata del mejor vehículo para el ahorrador de largo plazo.
Fuente

martes, 28 de septiembre de 2010

Groupon: otro éxito del capitalismo para los menos pudientes

¿Cómo funciona Groupon?
Groupon.es es una web innovadora que te ofrece un descuento diario y exclusivo en distintas actividades y establecimientos. Si te decides salir a comer o cenar, a comprar o practicar deporte, aprovéchate de la gran variedad de descuentos en distintas ciudades de España.

Con Groupon.es puedes disfrutar de lo mejor que tu ciudad puede ofrecerte pagando sólo parte del precio.

Cenar en un buen restaurante en lugar de a 60 €, por sólo 30 €. Disfrutar de un buen tratamiento relajante en un spa por 20€ en lugar de 40€, y así, un nuevo descuento cada día. Siempre que se complete el número mínimo de personas para el descuento del día, éste estará activo y listo para que lo disfrutes, sin ningún coste adicional.

Así es como funciona: 
1) Cada día te mostramos algún descuento atractivo a un precio inmejorable. Si te gusta, haz la reserva de tu descuento simplemente haciendo clic en "Cómpralo ya" e introduce los datos de tu tarjeta de crédito. 
2) El descuento sólo se lleva a cabo si se alcanza el número suficiente de personas que se inscriban ese mismo día ¡así que invita a tus amigos!
3) Si se alcanza el número necesario de personas el descuento se activa. Es solo en este momento cuando será cobrado en tu tarjeta de crédito el descuento al que te inscribiste. Una vez que el pago se haya completado, recibirás el comprobante por correo electrónico. 
4) Si no hay suficientes personas inscritas, se cancela la operación. Groupon.es no te cobrará nada en este caso, anulando tu reserva.

Si tienes más preguntas, echa un ojo a la sección Ayuda
Web pincha aquí
Descubierto en la web del instituto mises
saludos

sábado, 25 de septiembre de 2010

Suiza quiere introducir franco suizo respaldado 100% con oro

Madrid, 8 de septiembre 2010 (OroyFinanzas)

 – El suizo Thomas Jacob, está impulsando en el país hevético el proyecto de introducir mediante una iniciativa constitucional, un franco suizo 100% respaldado por oro.
La idea de introducir un franco suizo respaldado íntegramente con oro, le viene a Thomas Jacob, de su pasión por las ideas liberales y por la escuela austríaca de economía.
Jacob se posicionó en su momento contra la venta de las reservas de oro que realizó el banco central del país helvético. “El Banco Nacional de Suiza vendió entre los años  2000 y 2007 alrededor de 1.500 toneladas de oro. Creo que las restantes 1.050 toneladas, se deben conservar”, señalo Jacob en una entrevista realizada por el semanal alemán Smart Investor.
.
El objetivo de Jacob es introducir un franco suizo respaldado al 100% por oro mediante la remonetización del oro de las reservas del Banco Central suizo.
El primer paso sería introducir los francos oro, esto es que el Banco Nacional de Suiza emitiría certificados de oro que les entregaría a los ciudadanos. Se repartiría literalmente el oro entre la población y se establecería el franco oro, como dinero y medio legal de intercambio.
La segunda parte constaría de la legalización de los francos oro, es decir, se autorizaría la emisión privada de los francos oro para utilizar libremente como dinero.
En Suiza entrarían a circular dos monedas. En realidad el franco de oro seria una especie de moneda en paralelo que designaría una unidad de peso en oro y técnicamente sería algo similar a un ETF. La diferencia sería, evidentemente legal, ya que funcionaría como un medio de intercambio.
El franco oro sería un dinero privado, la creación de dinero no estaría en las manos del estado. La única diferencia radicaría en la creación de crédito. Con los francos de oro no se podría emitir crédito.
Como indica Jacob “el proyecto debe ser iniciativa de los ciudadanos, el concepto debe ser lo más simple como sea posible.”
No haría falta un banco central para controlar la emisión del dinero si se vota una iniciativa constitucional, ni el Gobierno ni el banco central podría poner objeciones.
Según Jacob,  Suiza esta predestinada para sacar adelante un proyecto de estas características, debido a la combinación de poseer una divisa propia, reservas de oro y el derecho de la iniciativa constitucional de los ciudadanos, cosa que no sucede en ningún otro país del mundo.
“El banco central no estaría necesariamente en contra del proyecto”, señala Jacob. “De hecho, sólo retiraría el oro de su balance y lo pondría a disposición de la población.”
Miércoles, 8 de Septiembre de 2010

jueves, 16 de septiembre de 2010

Reino Unido debate restaurar la reserva 100% en los depósitos bancarios


El Parlamento británico debatirá una propuesta revolucionaria. Una reforma financiera para restaurar la reserva 100% en los depósitos a la vista, lo cual implica eliminar la reserva fraccionaria, principio sobre el que se asienta el actual sistema bancario, y clave para entender los ciclos económicos.

MANUEL LLAMAS
El Parlamento británico ha aceptado debatir a partir del próximo noviembre una propuesta que supone una auténtica revolución para el actual sistema bancario. Steve Baker y Douglas Carswell, diputados conservadores de la Cámara, presentaron el miércoles, con el apoyo de otros miembros de su partido, una reforma financiera inédita,consistente en limitar la reserva fraccionaria de la banca. Es decir, el privilegio legal por el cual una entidad puede prestar los depósitos a la vista de sus clientes, expandiendo así el crédito.
Así, por ejemplo, cuando un cliente deposita 100 euros en una cuenta a la vista (cuenta corriente), su dinero, en realidad, se esfuma ya que, automáticamente, la entidad está autorizada legalmente por el gobierno para prestar hasta el 98% de esa cantidad. Esos 98 euros son, a su vez, depositados en otra cuenta y, nuevamente prestados a otro cliente con tal de reservar el 2% (coeficiente de caja), y así sucesivamente en un proceso que puede repetirse hasta 50 veces, aumentando de forma exponencial la oferta monetaria.
Según una reciente encuesta elaborada por The Cobden Center, el 74% de los británicos piensa, erróneamente, que el banco guarda al 100% el dinero despositado en sus cuentas corrientes, garantizando así su propiedad. Tan sólo un soprendente 8% conoce la realidad: que las entidades disponen libremente de esos ahorros.
El sistema de reserva fraccionaria es la base sobre el que se sustenta el funcionamiento de la banca desde hace casi dos siglos. Consiste en que un banco tiene derecho a prestar el dinero de sus clientes, al mismo tiempo que tiene la obligación de devolvérselo de forma inmediata en el momento que lo reclamen.
Por tanto, cuando se invierte a largo plazo (empleando depósitos a la vista para conceder, por ejemplo, hipotecas), sólo es viable si todos los depositantes no deciden retirar su dinero de forma simultánea (corrida bancaria). El banco tan sólo está obligado por ley a conservar en caja el 2% de los depósitos a la vista para pagar a los clientes que deseen retirarlo, el resto lo presta una y otra vez. Según numerosos miembros de la Escuela Austríaca de Economía, ésta es una de las principales claves para entender los recurrentes ciclos de auge y recesión propios de nuestra época.
La reforma que ha presentado Baker pretende poner fin a esta práctica, permitiendo al cliente elegir la forma de su depósito. Los impulsores reconocen explícitamente que su propuesta está inspirada en la obra Dinero, Crédito Bancario y Ciclos Económicos, de Jesús Huerta de Soto, catedrático de Economía en la Universidad Rey Juan Carlos.
Tal y como explica Baker en The Wall Street Journal (lea aquí la traducción), la reforma no consiste en prohibir la reserva fraccionaria sino en que el consumidor pueda elegir constituir depósitos 100%. Es decir, que el banco no preste su dinero sin su consentimiento.
En esencia, se trata de restaurar la Ley de Peel de 1844, sólo que extendiéndola a los depósitos bancarios. Dicha ley exigía un coeficiente de caja del 100% en oro a los bancos privados, pero tan sólo respecto a la emisión del papel moneda (patrón oro), olvidándose de aplicar el mismo requisito a los depósitos (vea aquí el vídeo explicativo de Huerta de Soto).
Según Baker, la reforma ofrecerá a los consumidores la posibilidad "de elegir cómo van a utilizar los bancos sus depósitos. Si usted pide en préstamo una pintura a un amigo y le promete que la va a devolver cuando él la pida y a continuación, presta la misma pintura a otra persona, usted está cometido un fraude. Estas normas no se aplican, sin embargo, a los banqueros. Los parlamentarios británicos tienen hoy la oportunidad de cambiar esto, y espero que así lo hagan".
El origen de la crisis
Desde hace casi dos siglos, los bancos gozan del privilegio legal de la reserva fraccionaria, "lo cual significa que pueden prestar lo que ya deben a sus depositantes. Al prestar e invertir los depósitos a la vista, los bancos crean dinero mediante la extensión de crédito. Cuando las inversiones del banco se vuelven agrias, y las inversiones a menudo se vuelven agrias, el banco no puede devolver los depósitos y se declara en quiebra. A menos que se las arregle para convencer a los políticos de que es demasiado grande para caer [too big to fail], en cuyo caso serán rescatados con dinero de los contribuyentes", explica el diputado.
"Esta relación asimétrica entre los depósitos bancarios y el contrato y los derechos de propiedad normales, combinada con la intervención del Estado, como en el caso de la planificación central de las tasas de interés [en alusión a la banca central], y diversas garantías adicionales, es la causa de los auges y crisis financieros", aclara. Baker señala que esta propuesta está siendo seguida muy de cerca en EEUU y Europa. No es de extrañar si se tiene en cuenta que supondría una auténtica revolución para el sistema bancario.
"Nuestro proyecto de ley permitiría a los británicos elegir cómo se utiliza su dinero". Es decir, que la entidad lo custodie sin posibilidad de prestarlo, garantizando la reserva 100% a cambio de pagar una comisión, o bien que el cliente permita explícitamente a la entidad prestar su dinero por un período de tiempo determinado, o lo que es lo mismo, un depósito a plazo a cambio de un determinado rendimiento (tipo de interés).
De este modo, según Baker, "el crédito seguiría existiendo", sólo que ahora sí estaría "respaldado por ahorro real". Además, el depositante "sería plenamente consciente de los beneficios y los riesgos a la hora de optar entre depositar su dinero en custodia [depósito a la vista] o invertirlo durante un período definido [depósito a plazo]".
"Hace dos años la economía mundial entró en crisis, sin embargo, nada se ha hecho para tratar de evitar nuevas crisis. Poner fin a la banca de reserva fraccionaria ha sido propuesto en algunas ocasiones por varios economistas de las tres grandes escuelas tradicionales - keynesianos, monetaristas y austríacos-. Uno podría preguntarse por qué el clamor para poner fin a este privilegio legal y anti-capitalista de la banca de reserva fraccionaria no se ha planteado con anterioridad ni con más fuerza".
Baker tiene muy claro cuál es el problema clave que padece el sistema bancario contemporáneo y propone su solución de forma meridianamente clara: "Los enemigos de la libertad muestran la crisis financiera como un fracaso del capitalismo. Sin embargo, el mercado en realidad no otorga privilegios legales a la banca tales como la reserva fraccionaria, los políticos sí. El privilegio legal de la reserva fraccionaria destruye los mecanismos sanos de propiedad y derecho contractual propios del capitalismo. Esperamos poner fin, hoy, a este privilegio".