"I am a shameless cloner" ("No me avergüenzo de ser un copiador"), es la frase con la que Monish Pabrai, el famoso inversor indio afincado en EEUU, definía su estrategia inversora en su reciente conferencia online a los alumnos del máster en value investing de la UCDavis. Allá por 1999. Observó quién era el mejor. Y el mejor era Warren Buffett. Se estudió las reglas distintivas de Buffett que Roger Lowenstein había subrayado y puso en marcha su fondo. De repente, se vio atrayendo grandes sumas de capital e inversores y creando un amplio foso en tan sólo dos o tres años. Pero hoy, 13 años después, sigue encontrando que pocos son los que, como él, siguen los pasos de los grandes inversores. Así pues, propone varias formas de emular (clonar) con éxito en el mundo de la inversión. Las clasifica de acuerdo con nuestro coeficiente intelectual (o ganas de complicarnos la vida en estos menesteres).
1º Con un coeficiente (CI) de 70, podemos limitarnos a indexarnos a través de un ETF. No resulta una gestión muy activa, evidentemente, pero con ello, según sus estimaciones, habremos batido al 90% de los profesionales... Y es que la mayoría de los fondos más o menos abiertamente replican el índice de referencia en un porcentaje alto, gestionan activamente el montante restante, y cobran comisiones del 2% o más del total. A resultas de todo ello, la media del mercado suele batir a la mayoría de estos profesionales.
2º Si tenemos un 85 de CI, Pabrai sugiere que podemos limitarnos a comprar acciones de Berkshire Hathaway (el fondo de Warren Buffett). Con ello, batiremos al 95-97% de los profesionales, ya que Buffett ha batido los índices por más de un 10 puntos porcentuales de media durante décadas. Hay una anécdota muy divertida al respecto. Hubo un inversor que usó esta estrategia de la manera más burda posible, atrayendo 200 millones de dólares para invertir en poco tiempo. Las acciones clase A de Berkshire cotizan a precios astronómicos, pues nunca han sufrido un split (a día de hoy, rondan los 130.000 dólares).
3º Con un CI de 100, podemos dedicarnos simplemente a comprar y vender lo que hagan Buffett y otros inversores en valor exitosos, información que sale publicada trimestralmente. Según nos comenta Pabrai, unos profesores universitarios estudiaron qué habría sucedido de haber seguido esta pauta de copiar las operaciones de Buffett. Incluso comprando esas acciones con ese desfase de hasta tres meses y haciéndolo al peor precio del día, y vendiendo, del mismo modo, cuando Buffett empezar a deshacer posiciones, habría mejorado al S&P por 11,5 puntos. Como él comentaba: "No brains required" ("No es necesario el cerebro").
Observamos que las recomendaciones de Pabrai son perfectamente aptas para un inversor particular. La gran ventaja de las gestoras frente a los particulares es su conocimiento profundo de las empresas en que invierten. La desventaja son las numerosas regulaciones a que están sometidos al operar o la falta de agilidad que les proporcionan los volúmenes enormes que manejan. Un inversor particular que haga gestión activa podrá soslayar más fácilmente estos contratiempos. Y si no, siempre quedan las otras alternativas: copiar descaradamente.
Fuente
Mostrando entradas con la etiqueta Raquel Merino. Mostrar todas las entradas
Mostrando entradas con la etiqueta Raquel Merino. Mostrar todas las entradas
sábado, 27 de octubre de 2012


domingo, 18 de marzo de 2012
Demografía e inversión, claves de un futuro sombrío
Cuiden sus ahorros el estado no os ayudará.
El evento más importante al que Occidente se enfrentará las próximas décadas será el significativo envejecimiento de su población.
Por RAQUEL MERINO JARA
Seguramente el evento más importante al que Occidente se enfrentará las próximas décadas será el significativo envejecimiento de su población. No tenemos que mirar demasiado lejos para percatarnos de ello. España, como Italia o Alemania, verá reducirse el porcentaje de la población en edad de trabajar seguramente en un 30% en los próximos cuarenta años, pasando además la edad mediana de la población de los 40 a los 50 años.
Nos enfrentamos a una creciente población envejecida, lo que significa que el porcentaje de la población en edad de trabajar (18 a 65/70 años) se encontrará significativamente minorado. Se trata éste de un fenómeno único en la historia de la Humanidad, lo que genera un mar de conjeturas sobre cuáles serán sus efectos en el sistema productivo y de cooperación social característico del capitalismo. Y es que como reza la palabra capitalismo, su éxito descansa, entre otros elementos, en la creciente acumulación de capital de los países más avanzados.
No sólo se trata de los factores de producción acumulados (infraestructuras, redes, conocimiento, etc.). También se crea continuamente nuevo capital en la sociedad (considerado como fuentes de inversión procedentes del ahorro), que contribuye no sólo a apuntalar los avances ya existentes y consolidados sino a crear cada vez un mayor número de bienes de producción, consumo y servicios que satisfacen crecientes necesidades humanas.
El envejecimiento poblacional seguramente habrá de tener efectos sísmicos sobre las cuentas públicas y la estructura del estado de bienestar tal y como hoy lo conocemos. También tendrá efectos preocupantes sobre el crecimiento económico al haber un menor porcentaje de trabajadores en activo, menor emprendimiento empresarial y quizás menor volumen de ahorro, además de sobreutilización del capital existente y poca capacidad económica de reposición de éste y de creación de otros novedosos.

Fuente: Richard Jackson y Neil Howe, The Graying of the Great Powers. Demography and Geopolitics in the 21st Century. Major findings, Center for Strategic & International Studies, mayo de 2008, figura 1, pág. 2.
De lo que acabamos de mencionar, la parte en que nos vamos a centrar en lo que resta de artículo es en los efectos que estimamos pueda tener sobre el crecimiento: los niveles totales de ahorro, la financiación de la inversión, los tipos de interés reales, así como sobre los múltiplos de PER previsibles a los que cotizarán las acciones. Entramos en terreno resbaladizo y desconocido, así que sólo podemos lanzar conjeturas al no haber precedentes en la historia.
La habilidad financiera consiste en realizar a lo largo de la vida la conversión de renta a patrimonio, de patrimonio a renta y de riqueza en más riqueza de forma tal que se ajuste mejor a nuestra situación vital, produciéndose estas transformaciones sin quebranto y con buenos resultados.
Demos a la frase anterior un mayor detalle explicativo. En su forma más perfecta, incluiría transformar juventud y dinero en hábitos correctos, saber y carácter. El dinero para apuntalar estos objetivos, cuando se es niño o adolescente, habitualmente proviene de los padres y, posteriormente, también de préstamos a estudiantes o del mismo ahorro familiar.
Será en el siguiente paso, en una etapa de juventud más madura, cuando nos lancemos al ruedo productivo. Todos esos elementos bien asentados de la fase anterior se podrán transformar en renta laboral o emprendimiento. También es época de endeudamiento cuando surgen lazos familiares. Son momentos de ilusión, de ganas de probarse, de energías sobradas para levantarse si los primeros intentos han sido fallidos, de mucho tiempo por delante y de algo de inocencia. El proceso de formación no ha concluido. Casi podría decirse que es el comienzo.
En el momento en que se alcanza la edad adulta y lo que ello implica (responsabilidades familiares, sabiduría acumulada, mayor capacidad productiva al tiempo que minoración del ímpetu de juventud), podremos pasar a convertir el excedente de las rentas –en teoría, bastante abultadas– en riqueza. Dicho de otro modo, en inversión productiva y creciente. Al menos, será el objetivo al que aspirar.
Finalmente, cuando llegamos a nuestra edad de retiro, desahorraremos (o consumiremos) parte de la riqueza o patrimonio acumulados de forma que, junto a sus frutos, nos permitan vivir permanentemente con comodidad. Convertiremos de nuevo en renta lo acumulado (pongamos por medio de rentas de alquiler, un plan de pensiones, dividendos de acciones, etc.) o podremos desinvertir, salirnos del activo y realizarlo en liquidez.
A modo de corolario, Franco Modigliani y Richard Brumberg lanzaron la hipótesis de que el volumen de ahorro y desahorro de los sujetos está ajustado a todo su ciclo vital. De esta manera, el endeudamiento con el inicio de una nueva familia, el mayor volumen de ahorro se produce mediada la edad adulta y el desahorro en la vejez para sustituir la pérdida de rentas laborales.
Siendo esto así, presentaremos algunas hipótesis sobre cuáles son los males a los que nos podría abocar el envejecimiento de las sociedades accidentales.
En primer lugar, conforme avanzamos en edad, se acorta, como es lógico, nuestro horizonte temporal y se reduce nuestra tolerancia a la volatilidad y al riesgo de las inversiones al tener menos tiempo para recuperarnos si las cosas salen mal. Predomina, asimismo, la preferencia por obtener rentas periódicas, bastante seguras, frente al incremento absoluto de la riqueza. También es común tener una mayor afinidad a la renta fija sobre la variable.
Por lo mismo, con el avance de la edad se reduce la propensión a emprender e innovar. Hablamos, ahora, de emprender nuevos proyectos, de idear nuevas formas de producción, de incorporar factores económicamente más rentables o de idear nuevos productos (pensemos, por ejemplo, en las tecnologías del conocimiento).
Si lo anterior se materializa como consecuencia del envejecimiento poblacional, las perspectivas futuras pueden ser bastante sombrías. Algunas consecuencias podrían ser:
Una bolsa plana o infravalorada en términos históricos dificultaría sobremanera la financiación empresarial sana.
Mercados de capitales en la que el número de vendedores sobrepasa significativamente al de compradores abocaría a altos tipos de descuento en las valoraciones (bolsa barata en términos comparativos históricos).
La gran preferencia por la renta fija conduciría a mercados de bonos relativamente sobrevalorados (véase el caso de Japón).
Un creciente porcentaje de empresas en poder de extranjeros pertenecientes a países emergentes con poblaciones jóvenes, lo que excluye a China, cuya población también envejecerá significativamente en las próximas décadas, así como otros del Este de Asia (Corea, etc.).
En resumen, se trata de un panorama sombrío, especialmente para Europa y Japón, ante el que conviene ir estando avisado y preparado. Sobre todo porque muchos de nosotros habremos de vivirlo y de nuestra previsión dependerá en buena parte cómo lo sobrellevemos.
Y eso que hemos dejado a un lado el análisis de cómo quedarán de tocados los estados sociales modernos, que seguramente no puedan permitirse el cambalache de pan y circo y despilfarros a que nos tienen acostumbrados, y que en el camino se llevarán por delante los ahorros y el ingenio de más de una generación a resultas de una crisis fiscal imposible de voltear. Morir matando.
sábado, 10 de diciembre de 2011
La fórmula mágica para hacerse millonario en Bolsa
Entrevista a Joel Greenblatt
El exitoso inversor Joel Greenblatt ideó un sistema para enseñar a invertir a sus hijos todavía en edad escolar.
Ahora que se acercan las Navidades y podemos arañar horas de lectura o elegir un libro de regalo para nosotros mismos o alguien cercano, traemos a esta columna un pequeño libro disponible en español que Joel Greenblattescribió originalmente con la idea de enseñar a invertir a sus hijos todavía en edad escolar. Este autor pertenece a la mejor tradición de grandes inversores. La que combina la inversión en valor y el crecimiento. Es la tradición de Peter Lynch, de Warren Buffet, de John Templeton, de Francisco García Paramés... Al fondo, los viejos maestros:Ben Graham y Phillip Fisher.
Fundador de Gotham Capital, sociedad de inversión privada con la que obtuvo rendimientos superiores al 50% durante más de diez años, Greenblatt recoge en su libro El pequeño libro que bate al mercado, lo que él mismo bautiza como la fórmula mágica para batir ampliamente al mercado y, lo que es más importante, obtener rentabilidades "más que satisfactorias".
¿En qué consiste la fórmula mágica?
Si te ciñes a comprar sólo buenas compañías (aquéllas que tienen un elevado retorno sobre el capital empleado) y hacerlo solamente a precios bajos (aquellos precios que te proporcionan una rentabilidad alta), puedes terminar comprando sistemáticamente muchas de las buenas compañías que el Sr. Mercado en sus depresiones literalmente regala. ¡De hecho puedes más que doblar la media anual de rentabilidad de los índices! Lo puedes hacer solo. Lo puedes hacer con bajo riesgo y lo puedes hacer sin necesidad de hacer predicciones. Lo puedes hacer durante el resto de tu vida -y puedes elegir hacerlo sólo después de que estés convencido de que realmente funciona-.Los fundamentos teóricos que sustentan la fórmula de Greenblatt son tan sencillos como sólidos:
- Pagar un precio bajo cuando compras unas participaciones de un negocio es una buena cosa. Una forma de hacerlo es comprar un negocio cuyo beneficio por acción con relación a la cotización sea mayor que otros que se estén analizando.
- Comprar una participación en un buen negocio es mejor que comprarla en uno malo. Una forma de conseguirlo es comprar un negocio que puede reinvertir su propio dinero con altos índices de retorno en vez de comprar uno que sólo pueda reinvertir a índices más bajos. En otras palabras, los negocios con altas tasas de rentabilidad sobre el capital empleado son mejores que aquellos que obtienen más bajas tasas de rentabilidad sobre el capital empleado.
Combinar los dos puntos anteriores, es decir comprar buenos negocios a precios atractivos es el secreto para ganar mucho, mucho dinero.La fórmula mágica funciona tanto para compañías grandes como pequeñas. La ventaja que tiene esta fórmula es su sencillez en el cálculo. Él mismo explica que este libro nació como una herramienta para hacer accesible la inversión y hacer ricos a sus propios hijos. Si podía lograr simplificar el mensaje y los cálculos para ellos, también lo haría para los demás.Para ello, haremos dos clasificaciones de acciones: según su PER (primer punto anterior) y según elROCE (rentabilidad del capital empleado). En el primer caso, ordenamos de menor a mayor; en el segundo, de mayor a menor. Con ello, obtendremos una lista de las compañías mejor clasificadaspara cada uno de los dos criterios mencionados. Por último, sumamos el orden que tenga en la clasificación de la lista del PER con el puesto que ocupe en la lista del ROCE obteniendo una nueva clasificación. Nos quedamos con las 50 acciones mejor ubicadas y ésa será nuestra cartera de inversión.La ventaja de todo ello es que ni siquiera tendremos que elegir a pies juntillas esas 50 acciones, pero al menos nos habrá facilitado mucho la tarea y puesto en orden las acciones mejor posicionadas según estos criterios.Como nos enseña el creador de esta fórmula, comprar barato es sin duda una de las claves. Esto posibilita que el retorno futuro pueda ser mucho más significativo. Pero qué decir del crecimiento. En primer lugar, tener tasas de retorno sobre el capital (ROCE) elevadas ni es casualidad ni desde luego sencillo de alcanzar por parte de las compañías. Sólo unas cuantas elegidas son capaces de crecer notablemente y de reinvertir los beneficios con éxito, es decir, de asegurarse importantes tasas de beneficio no sólo presentes sino futuras. Si eliminamos en nuestra selección compañías más "vulgares" en cuanto a evolución del ROCE, conseguimos una selección con alto potencial; más aún, si somos capaces de adquirirlas a grandes descuentos sobre su valor objetivo.¿Las pruebas del éxito de la fórmula mágica?Fuente: The little book that beats de market
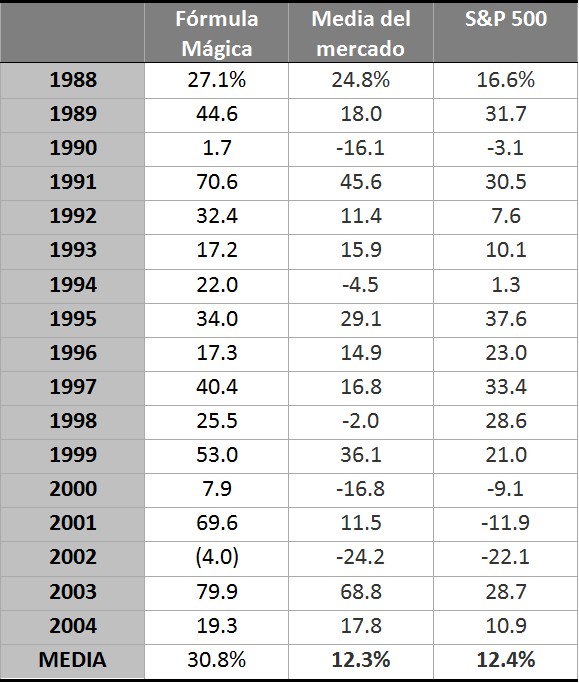
Para aclarar un poco las cifras arriba mostradas, la "media del mercado" hace referencia a la rentabilidad que habría obtenido un fondo que hubiese ponderado con el mismo porcentaje las 3.500 acciones más importantes que cotizan en los EEUU. Por otro lado, recordemos que el S&P 500 es un índice promediado según su capitalización relativa de los 500 mayores valores de Wall Street. Las rentabilidades de la fórmula mágica, como ya hemos señalado, corresponden a una cesta de las cincuenta compañías que mejor puntúan en la combinación "alto retorno del capital empleado" y "alta rentabilidad de la empresa en relación con la cotización de la misma (PER)".
Lamentablemente, la tabla con que ilustramos los resultados del hedge fund de Greenblatt, Gotham Capital, es la recogida del famoso libro de este autor y tan sólo llega hasta 2004. En todo caso, como se puede ver, en el plazo de 17 años, la fórmula mágica supera en dos veces y media las rentabilidades promedio de los índices. Dicho de otro modo, quien hubiese invertido 11.000€ al inicio del 1988 habría alcanzado el millón de euros a finales del 2004. Como dice el autor: no está mal.
Greenblatt nos hace una última advertencia: para sacar partido a esta fórmula tienes que tomarte el tiempo preciso para comprenderla y, sobre todo, tienes que creer que esa fórmula realmente funciona. Esto es así porque la fórmula no supera a los índices todos y cada uno de los años, sino en períodos dilatados de tiempo –eso sí, con medias impresionantes–. Así que si no se tiene confianza, seguramente se abandonará todo tras dos o tres años malos y se perderán los grandiosos resultados que esperaban a la vuelta de la esquina.
Siguiendo esta filosofía, Joel Greenblatt ha puesto a disposición de cualquiera en su web magic formula investing una herramienta que permite crear carteras modelo de 30 ó 50 valores americanos o internacionales de una capitalización mínimo que el usuario puede parametrizar. Igualmente, a través de internet, podemos tener acceso a las posiciones de su fondo, bien a finales del último trimestre cerrado, bien en el día a día, si bien este último servicio es de pago (más información, también aquí).
Por poner algunos peros a la "fórmula mágica" de Greenblatt, al coger los ratios de un solo año, existe el riesgo de estar eligiendo algunas empresas que no pasarían otros criterios de calidad más persistentes. Algunas simplemente pueden hallarse en el punto alto del ciclo desde donde caerán a plomo o haber dado con un producto de gran pegada por casualidad, y cuyo éxito es sólo pasajero. Por ponerlo a través de un ejemplo, Sacyr en 2007 tenía un PER relativamente bajo como consecuencia de que si bien su cotización estaba inflada, sus beneficios lo estaban mucho más, haciendo que el denominador (rentabilidad por acción) fuera muy grande con respecto a la cotización. Conociendo el historial de esta empresa y que se trataba del momento más álgido de una burbuja inmobiliaria que a los pocos meses estalló, llevándose por delante al sector de la construcción, no parecería (y no lo era) la inversión que más plusvalías podría darnos, sino más bien, todo lo contrario.
viernes, 4 de noviembre de 2011
Cuatro fórmulas exitosas para ganar en Bolsa
Por RAQUEL MERINO JARA
¿Existe una fórmula para ganar en bolsa? En realidad, yo diría que podemos tener, grosso modo, hasta cuatro formas exitosas de invertir en acciones que trataremos de analizar. La siguiente cuestión que deberíamos entonces plantearnos sería cuáles son las expectativas de retorno de cada una de éstas si se hace razonablemente bien. A responder ambas cuestiones dedicamos los artículos de ésta y la próxima semana.
1. Índices generales
En primer lugar, inversores sin demasiado afán por complicarse las cosas, sin duda, pueden optar por invertir siguiendo la tendencia de los índices generales. Pensando en un recorrido de unos 30 años, los índices han venido promediando en la época moderna cerca de un 7% de revalorización en términos reales. Tal revalorización procede de la suma de beneficios repartidos en forma de dividendos o de la recompra de acciones y el crecimiento de los índices bursátiles que acaban reflejando la subida promedio del PIB en la parte que a ganancias empresariales atañe.
Esta rentabilidad puede perfectamente colmar las expectativas de muchos inversores, que se sentirán en gran sintonía con la contratación de algún ETF que replique la evolución de dichos índices. Con todo,este tipo de inversión nos enfrenta con problemas significativos. Si bien estos rendimientos a largo plazo son mejores que los que ofrecen otros activos financieros como la deuda pública (bonos, obligaciones), cuya rentabilidad se acerca más al 3,5% o 4%, no dejamos de hablar de un promedio que está repleto de altibajos.
El momento de un gran desembolso es clave
A lo largo de esos treinta años (es ésta una cifra marco y no debe tomarse a pies juntillas), nos topamos con mercados seculares alcistas y bajistas consecutivos que vienen a durar más o menos unos 15 años cada uno. Cuando hemos tenido la suerte de invertir al comienzo de los primeros, los alcistas, la rentabilidad en los próximos años sería casi el doble que la media mencionada. Mientras que si nos damos de bruces con los segundos, invirtiendo justo antes de que dé un vuelco el mercado escaleras abajo, apenas nos alzaremos con un pírrico rendimiento medio del uno por ciento a lo largo de 15 largos y frustrantes años. ¿Qué significa esto? Que quien ha invertido una suma significativa de sus ahorros en el primer semestre de 2007 todavía deberá aguantar bastantes años con esa inversión para poder recuperar los niveles que tocaron los índices entonces. Este hecho, sin duda, se lleva la palma en lo que a mala fama de la bolsa se refiere.
Para evitar estos problemas, este inversor algo comodón debería exigirse huir de los comportamientos de manada. Las épocas de auge inflacionista ponen a los individuos en un estado de euforia que viene propiciado por ingresos familiares crecientes, revalorización del patrimonio ficticia o capacidad de endeudamiento incrementada. Nos sentimos inexpugnables, optimistas y, sobre todo, parece que tenemos ante nosotros un pozo inagotable de fuentes de las que obtener capital para invertir. El clímax inversor se completa con lo que, sin duda, es la puntilla: revalorizaciones en bolsa de dos dígitos. Queremos subirnos a ese caballo ganador como sea. Así, el inversor novel entra en bolsa "con todo" en un pésimo momento, si no lo hace en el peor de todos. Huelga decir que los síntomas son exactamente los opuestos cuando llega la recesión.
La enseñanza de todo esto es que mantenernos fríos siempre es buena señal. Y qué mejor que adquirir para ello el buen hábito de invertir idénticas cantidades por periodo. En primer lugar, nos encaminará hacia la virtuosa práctica del ahorro y el temple ante los movimientos de masas. Asimismo, como pequeños o medianos inversores, no solemos tener acceso a una repentina herencia para invertir una gran suma y lo más normal es ir ahorrando poco a poco. Pero sobre todo, este hábito nos hará auparnos a las distintas tendencias de cada momento, de tal forma que evitaremos el grave peligro de enterrar una inversión muy voluminosa durante un largo y tortuoso periodo por haberla hecho a destiempo.
Mejor aún será tener una idea más o menos clara de la clase de mercados en que estamos replicando índices y, sobre todo, en qué fase del ciclo nos movemos. Un buen principio puede ser invertir en épocas de índices con PER bajos y abstenerse de hacerlo cuando éstos se mueven en rangos altos. Así, si se tiene en cuenta que el PER promedio viene a moverse en el entorno del 15%, lo cual nos da además una explicación añadida de por qué la rentabilidad de casi dos siglos se acerca al 6.8% (1/0,15=6,67), un mercado secular bajista será aquél que parta de múltiplos próximos a 25 y uno alcista otro que lo haga desde PER de un solo dígito.
2. Value investing
La segunda forma de invertir es dejando la inversión en manos de un fondo que invierte en valor.Echando mano de un buen número de herramientas de análisis que ya hemos repasado aquí, los gestores de estos fondos son capaces de obtener una remuneración que se aproxima al 13% anual.
Es lógico, sabiendo que su filosofía de inversión se asienta en el largo plazo y que no se limitan a reproducir lo que hacen los índices, sino que hacen su selección de las mejores acciones. Además, hay gestores value que tienen un profundo conocimiento de los ciclos económicos y son sabedores de cómo las distintas fases, de manera infundada en el largo plazo, espolean a un buen número de empresas e infravaloran a otras. Al final, la verdad acaba aflorando y las primeras caen mientras que las segundas recogen el testigo y serán las que pongan los cimientos del futuro crecimiento que vendrá cuando quede atrás lo peor de la recesión.
Con estas buenas prácticas, seleccionando buenas empresas "en precio" y evitando las burbujas o excesivos pesimismos, esencialmente, consiguen las revalorizaciones equivalentes a los periodos, alcistas evitando la de los bajistas con el margen de seguridad. No obstante, la recomendación que acabamos de dar a quienes invierten siguiendo la estela de los índices también es muy oportuna en estos casos. Hagamos aportaciones periódicas al fondo y si tenemos algo más de idea, tendamos a frenarnos un poco cuando veamos el fondo sobrevalorado y echemos el resto cuando lo encontremos muy barato: los gestores sabrán sacar partido a esta situación.
Tampoco esta forma de invertir las tiene todas consigo. En primer lugar, los fondos de inversión están sometidos a una serie de regulaciones que les impiden estar muy sobreinvertidos en unas pocas compañías por muy interesantes que puedan ser éstas. Frente a la posibilidad de invertir por nuestra cuenta y riesgo, esto sí es un problema.
A título individual, podremos estar tan invertidos como queramos en una compañía. Pero un fondo se encuentra con otros dos problemas: morir de éxito o tener unos partícipes volubles y menos pacientes que los gestores que retiren su inversión en momentos inoportunos y que afluyan masivamente cuando hay menos oportunidades.
Si un fondo crece mucho, puede tener un volumen de participaciones tal que le impida moverse con agilidad o encontrar tantas buenas oportunidades. Seguramente diversificará más y además las pequeñas empresas de su cartera ya no aportarán porcentualmente la misma revalorización al total.
Otro hándicap que presentan los fondos reside en que el acierto del fondo depende en no poca medida de la fidelidad y compromiso con la estrategia de los demás inversores o partícipes de ese fondo. Cuando mucha gente ha entrado en ese fondo atraído por las revalorizaciones durante alguna época alcista y, repentinamente, éste se da un batacazo, se pone de manifiesto algo parecido al principio contable de valoración de inventarios conocido como LIFO (last in, first out). Los últimos serán los primeros en salir zumbando, en una nueva vuelta de tuerca del efecto arrastre de la masa. Las peticiones de reembolsos, que habrán de efectuarse de un día para otro, obligarán a deshacer posiciones muy interesantes, muchas veces a precios deprimiéndose por la vuelta que ha dado el mercado. Cuando invertimos por nuestra cuenta, tales imponderables no nos alcanzan.
Esta es una razón más que poderosa por la que muchos gestores de fondos value exigen una suscripción inicial de entrada gigantesca, y a veces penalizan la salida durante los primeros años. No sólo les facilita la gestión el lidiar con pocos inversores muy importantes, sino que se aseguran de que sólo atraerán a grandes inversores que confían en esa filosofía y estarán dispuestos a esperar pese a reveses temporales.
Sin embargo, hay que reconocer otro hecho. Un gestor value puede optar por una cartera muy estable. Pero no todos actúan así pese a que esa sea la idea más común que tengamos de su gestión. Hay quienes rotan su cartera con bastante frecuencia, lo cual no se contradice con la inversión en el largo plazo.
Si tienen precios objetivos para un rango de acciones, pueden jugar con la volatilidad de las mismas para ponderar su peso relativo. Así, si repentinamente la acción "A" está un 40% por debajo de su precio objetivo y la acción "B" ha pasado a estar infravalorada sólo un 20%, aunque "B" siga representando una buena alternativa, estos gestores seguramente alterarán su ponderación y, en términos relativos, "A" adquirirá un mayor peso. Esto penaliza al fondo por las comisiones. Pero más penaliza a un inversor particular, que no sólo debería hacer frente a las comisiones por operar, sino al continuo pago de plusvalías en el IRPF.
"Cualquier persona utilizando el tres por ciento de su cerebro puede seleccionar acciones casi mejor que un fondo de inversión", así animaba Peter Lynch, el gestor de fondos más exitoso de Norteamérica en los años 80, al inversor particular a introducirse en la aventura de elegir, administrar y hacer crecer su propia cartera de valores.
Los consejos que nos ofrece Lynch se ajustan a la perfección a las dos fórmulas de inversión para particulares que teníamos pendiente analizar esta semana (recordemos que la semana pasada, habíamos visto: 1.- índices generales, y 2.- value investing).
3. Stock picking
La expresión en inglés que da título a este tercer método de inversión no refleja sino la selección de acciones a cuenta y riesgo del interesado. Para ello, haremos uso de técnicas value del estilo de las que aquí se van esbozando.
El inversor particular –una vez familiarizado con las principales ideas sobre valoración de acciones y funcionamiento del mercado de valores– tiene una serie de ventajas notables frente a los profesionales de la gestión de patrimonios (por ejemplo, los fondos de inversión).
En primer lugar, dispone de completa independencia para actuar. Puede elegir cualquier valor que le plazca y aguantar con él tanto como desee o puede esperar sentado sobre su dinero a que aparezca la oportunidad. Un gestor de fondos, por el contrario, seguramente será examinado cada trimestre por sus resultados. Asimismo, como mencionamos la semana pasada, estará obligado a invertir o desinvertir según las entradas o salidas de partícipes en el fondo independientemente de las buenas oportunidades de inversión de las que disponga en cada momento.
Pero, además, el gestor será examinado meticulosamente y penalizado si, al desviarse del sentimiento común institucional, no produce inmediatamente resultados. Como decía Lynch, "si elijo IBM y la acción no sube, la pregunta es: ¿qué pasa con IBM?, pero si elijo Desatascadores Pérez y la acción no sube, el problema soy yo por haber elegido esa compañía". En otras palabras, a nadie le despedirán por seguir el consenso y fracasar. El resultado es que a largo plazo una multitud de fondos acaba haciéndolo peor que el mercado.
El inversor individual tampoco está sometido a restricciones de volumen. Puede, si lo desea, no tener más que cinco o seis valores, incluso de los más pequeños. Ni sus compras ni sus ventas afectarán significativamente los precios. Pero, sobre todo, el inversor individual tiene una información de primera mano y un conocimiento superior de las industrias en las cuales se ocupa profesionalmente o en las que como consumidor o aficionado más dinero y tiempo gasta o emplea.
¿Quién conoce mejor que una cajera de Zara cómo está yendo la temporada de rebajas?, ¿quién sabe mejor que un friki cibernético cuáles son los periféricos o los videojuegos de más pegada de la temporada? ¿Cuánto tiempo más que a los vecinos de Arkansas le llevó a Wall Street descubrir que Wal Mart era la mayor revolución en el campo de la distribución al por menor, la logística y los precios que una cadena de supermercados estaba produciendo en los EEUU?
La receta de Lynch es sencilla: invierte en lo que conoces y recuerda que las acciones no son billetes de lotería. Hay una empresa detrás de cada acción y cuando desaparece la polvareda de las idas y venidas, siempre hay una razón por la cual cada acción cotiza al precio que lo hace.
Ya avanzamos la semana pasada que, no obstante, los inversores, y sobre todo especializados en tanto se convierten en gestores de su propio patrimonio, deben disponer una serie de requisitos personales. Si uno no está por la labor de hacerlo o simplemente su carácter no se lo permite, casi mejor abstenerse de invertir. Ya lo esbozamos la semana pasada: la paciencia siempre es una gran aliada, así como el juicio sereno. Seguir las corrientes es una mala consejera.
Esto no supone que no tengamos en cuenta éstas. Precisamente, una de las claves de un buen inversor es saber anticiparse e interpretar la "bondad" de los movimientos de masas. Por ejemplo, nos podemos beneficiar de un mercado caliente saliéndonos de él prudentemente bastante antes de que se haya recalentado en exceso. Lo mismo puede decirse de los mercados bajistas, pero a la inversa. Serán buena ocasión para hacer compras en medio de capitulaciones o de aguantar aunque una acción esté machada si creemos que saldrá airosa de la quema.
Otra característica de los grandes inversores en valor (ya sean gestores de patrimonios o inversores particulares), y que va muy vinculado con lo anterior, es que su comportamiento es un poco autista. No es de extrañar que Buffett tenga la base de sus operaciones en Omaha (Nebraska) y reitere una y otra vez que prácticamente no está pendiente de lo que hace Wall Street, consciente de que debe aislarse de señales erróneas.
4. Hedge long/short
Llegamos, finalmente, a la cuarta fórmula que repasaremos aquí. Ésta viene a ser una evolución de la que acabamos de glosar. Hablamos del long/short hedge. Se trata de un método de inversión más sofisticado que la selección de unas acciones en que nos ponemos largos (método anterior) por cuanto nos inmunizamos ante mercados bajistas.
Es decir, con esta cuarta fórmula buscamos no depender del ciclo secular de la bolsa, sino que procuramos alcanzar una rentabilidad adecuada sea cual sea el entorno del mercado. Para ello, tendríamos que seguir la estrategia que popularizó Alfred Winslow. Este autor se considera el creador de la forma de invertir de los hedge funds. Si bien los ha inspirado, lo cierto es que no todos loshedge funds utilizan esta filosofía: algunos, simplemente, multiplican el apalancamiento, siendo su forma de operar mucho más arriesgada.
Volviendo a Winslow, en el año 49 llevó a la comunidad inversora esta peculiar forma de invertir conocida como estrategia long/short. Winslow, sociólogo que trabajaba para la revista Fortune, puso los cimientos esta forma de invertir como consecuencia de sus estudios de inversión. Junto con unos amigos, lanzó un fondo hedge con un capital inicial de 100.000 dólares en 1952. La lógica inversora descansaba en la posibilidad de protegerse diversificando la inversión, apostando a la vez a favor de la evolución de compañías que estimaba infravaloradas (ponerse largo) y en contra de otras (corto) que entendía sobrevaloradas. Así minimizaría su exposición al riesgo.
Esta forma de invertir, para quien haya empleado sistemas de reducciones condicionadas en las quinielas, le resultará algo familiar. No es poco común hacer apuestas en la quiniela de fútbol a que como mínimo "Madrid o Barcelona ganarán sus partidos" o que "al menos un 65% de los equipos que juegan en casa ganarán sus respectivos partidos". Es ésta una forma de reducir las combinaciones posibles dentro del software que calcule los cruces posibles, pues ya no se podrá dar la posibilidad de que Madrid y Barcelona pierdan en una misma jornada. De este modo, se consiguen ganancias aun dando margen para fallar en algunas combinaciones, pero no en todas las apuestas.
Una forma de inversión análoga y que pretende neutralizar todavía más los vaivenes del mercado escombinar posiciones largas y cortas en empresas del mismo sector o industria. Analicémoslo a partir de distintos escenarios.
Vislumbramos la cercanía de un mercado alcista: partimos de una época en que el mercado está algo infravalorado o, si no, al menos lo están compañías a las que queremos echar el guante. En esta ocasión, si estamos muy seguros, la opción más sensata es ponernos largos en la acción o acciones que nos gusten, es decir, utilizar el método 3 aquí glosado.
Estimamos la llegada de un mercado bajista: palpamos que, en general, la bolsa está más bien sobrevalorada y tememos caídas significativas (fin de un ciclo alcista secular). En esta ocasión, aunque por norma busquemos comprar acciones en precio, incluso nuestras mejores selecciones pueden estar sobrevaloradas. Y aunque no lo estuvieran en exceso, el hecho es que el mercado acaba barriendo en muchas ocasiones a todas las compañías en mayor o menor grado. De esta manera, sacaremos partido a que las nuestras hayan sido escogidas con menor exposición a los ciclos (o sean contracíclicas) y no se verán seguramente tan afectadas en términos comparativos, pero seguramente caerán más de la cuenta. Es el momento de poner en práctica una estrategia long short.
Descripción de la estrategia long short
Como inversores particulares, este método de inversión lo tenemos que llevar a la práctica en dos pasos. En primer lugar, si hablamos, por ejemplo, de dos compañías de un mismo sector, nos pondremos largos en la compañía que creamos más fuerte. Pensemos en Nokia como productor desmartphones, recientemente asociada con Microsoft (para su sistema operativo), y cuya acción ha estado por los suelos en meses precedentes, tratándose por ello mismo de una compañía que genera dudas.
Daniel Rodríguez Herrera, especialista de nuevas tecnologías e internet de Libertad Digital, relataba la que había sido La semana negra de Blackberry, vaticinando enérgicamente el declive de esta compañía en el sector de los smartphones. Pues bien, si queremos llevar a cabo nuestra estrategia largos-cortos en este sector, claramente, nos postularemos en contra de RIM (fabricantes de Blackberry). Es decir, nos pondremos cortos.
Para ello, emplearíamos un producto derivado (un forward): venderíamos en descubierto. Nos comprometeríamos hoy a vender RIM en un futuro al precio actual: si el precio ha caído para entonces, compraremos a ese precio más reducido y venderemos al precio pactado con anterioridad, que era más elevado.
- Si RIM cae y Nokia sube, como esperamos, obtendremos una ganancia por la combinación de ambas inversiones. En principio, no sabremos qué habría sido mejor: si sólo invertir en Nokia o hacerlo de esta manera. Depende de la revalorización de Nokia y la caída de RIM. Si es un mercado bajista, seguramente saquemos tajada de esta operación doble.
- Si RIM cae mucho y Nokia cae un poquito, no porque Nokia haya sido mala elección, sino por el aluvión de ventas en medio de noticias dramáticas sobre el futuro del mundo (típicas de una recesión), habremos limitado pérdidas o incluso obtendremos jugosas ganancias. Con Nokia (por la que apostábamos fehacientemente, pero se ha visto arrastrada) habremos perdido algo, pero con RIM habremos ganado bastante. Nos habremos cubierto muy bien ante mercados bajistas fuera de control.
- Si RIM resurge de sus cenizas y, por tanto, sube de precio y Nokia también (pues el mercado no acabó por ser tan bajista como pensábamos), con RIM perderemos y con Nokia ganaremos (el resultado neto –ganancia o pérdida- dependerá de cuál de los dos fenómenos tenga un peso más fuerte). Aun así, sumidos como estábamos en una época de incertidumbre, hemos podido limitar daños y llevar a cabo esta estrategia defensiva.
En cambio, como decíamos antes, si estamos muy seguros de que nos toparemos pronto con un mercado alcista, lo mejor es invertir seleccionando directamente la compañía que más creamos va a repuntar (sin recurrir a esta estrategia de hedging).
Evidentemente, esta forma de inversión requiere más sofisticación y valerse de futuros –u opciones si se quiere limitar al máximo el riesgo de pérdida–, por lo que sería aconsejable tener una experiencia de años en el mercado antes de lanzarse a implementarla.
Dicho esto, y administrada con prudencia, la estrategia long/short neutral puede proporcionar rentabilidades cercanas a los dos dígitos incluso en mercados bajistas, algo que, visto la que está cayendo, es algo más que interesante, especialmente si nuestra tolerancia a la volatilidad es reducida.
Suscribirse a:
Entradas (Atom)