Yo como particular,no podré valorar bien el balance de una compañía,no podré ganar nunca a los mejores gestores.Por eso concluí que lo más razonable es delegar esa responsabilidad y destinar todo mi esfuerzo a buscarlos(fondos VALUE).Soy un enamorado del VALUE INVESTING, por eso tengo la mayoría de mi patrimonio bajo el criterio de inversión value.
Un estudio hecho en los países nórdicos , demostró que las personas que invierten en bolsa no son los que más dinero tienen, sino lo más inteligentes.
"Por extraño y paradójico que le parezca: La renta variable es el activo-a largo plazo-más rentable y menos arriesgado".Francisco García Paramés
La clave en el mundo de las inversiones está en la PACIENCIA, como decía un inversor value "Más vale hacerse rico despacio que pobre rápidamente" .
Todo llega para quien sabe esperar.Nunca te des por vencido, las grandes cosas llevan tiempo.
"Yo me fío más de cómo maneja la economía una familia que se juega el pan o un empresario, que se juega la ruina, que un grupo de señores que, cuando quiebran un país, se van a su casa, reciben seis cargos públicos o privados y se dedican a dar discursos."Daniel Lacalle
Los seres humanos observan que hoy en día las carreteras, los hospitales, las escuelas, el orden público, etc. etc., son proporcionados en gran (sino en exclusiva) medida por el estado, y como son muy necesarios, concluyen sin más análisis que el estado es también imprescindible. No se dan cuenta de que los recursos citados pueden producirse con mucha más calidad y de forma más eficiente, barata, y conforme con las cambiantes y variadas necesidades de cada persona, a travésdel orden espontáneo del mercado, la creatividad empresarial y la propiedad privada.Jesús Huerta de Soto
Comprar cuando la bolsa baja y vender cuando sube es difícil porque va en contra de la naturaleza humana: en los últimos 3.000 años, cuando el vecino de al lado salía corriendo o gritaba "fuego", ha resultado rentable salir corriendo también. De ahí que cuando la bolsa sube nos dan ganas de comprar, y cuando baja nos dan ganas de vender, por una simple cuestión de biología.
¿Pero es que no os dais cuenta que todas las injusticias y toda la corrupción proviene de lo "publico"?
Estimados” políticos que me “representan” como ciudadana:
Licenciada en Periodismo y Máster en Comunicación Corporativa, presto servicios de comunicación y dirección de equipos. Es decir, soy autónoma y vendo tiempo. Hoy por circunstancias, el día se me hace especialmente cuesta arriba. Por eso de lo difícil que nos lo ponen a los jóvenes (y no tan jóvenes) emprendedores aquí en España.
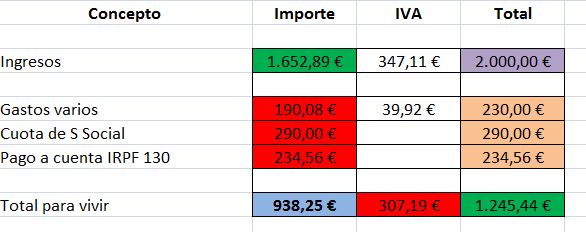
Ya que el sistema no me crea oportunidades, hace dos años y medio decidí ser yo la que apostara por mí, y me arriesgué y emprendí. Un poco a ciegas, porque no tenía ni idea del negocio que tenéis montado con mis impuestos. Vamos a ir por partes partiendo de una conclusión clara: Señores, tengo que facturar 2.000 euros para poder ganar 938 limpios, y eso que en mi caso no tengo que pagar local ni gastos de ese tipo. ¿Estamos locos? Pues una asume el reto, pero HOY reconozco que es agotador. Vamos por partes.
Mi seguro de autónoma cuesta 290€. Sin saber de entrada si voy a tener algún cliente o no, si va a ser un buen mes o no. Pero hay que pagar esa cuota y a veces me pregunto para qué, porque los derechos que luego puedo tener para bajas, pensiones o cese de actividad son de risa (o llanto, según se mire). Sin embargo, en Francia el primer año no se paga nada y se tiene derecho a todo y luego los impuestos giran en torno al beneficio. Al igual que en Reino Unido, con un seguro que oscila entre los 13 y los 58€ mensuales ¿No os da vergüencita? Pero espera, que aún queda. Sigamos.
El IVA: Vamos a continuar sumando. El 21% de lo que facturo hay que destinarlo al Estado, para nuestro “Sistema de Bienestar”, claro está. (Voy por mi calculadora)
El IRPF: El Impuesto sobre la Renta de las Personas Físicas: ajam, otro 20% aplicado a mis beneficios ¿Pero estamos locos? Y claro, cuando vas a una asesoría a darte de alta como autónoma y te explican todo esto, no piensas en lo que supone en la práctica. A mí me lo tuvo que hacer ver mi psicóloga, a quien tuve que acudir año y medio después de autoemplearme, cuando mi sistema mental se desbordó tras trabajar más de 60 horas semanales para poder abarcarlo todo.
Luego, buscando exactitud de números, le pregunté a mi asesor, Salvador Aragonés (el mejor que conozco por cierto)lo siguiente ¿Cuánto tengo que facturar para ganar 1.000 euros? Y me hizo este cuadrito maravilloso.
Analizando la cosa. Si quiero ganar 938,25€ tengo que ingresar 2.000€ ¡Por el amor de dios! En gastos varios metemos asesoría, teléfono, gasolina y todas esas cosas. Todo lo demás, 831€ va para el Estado.Tras ver esto, es inevitable la indignación. Perdona, ¿es mi percepción o me están robando en mi cara?
Y yo me río cuando Monedero factura en dos meses recién creada la empresa 425 mil euros , el sumario de los ordenadores de Bárcenas se pierde en la Audiencia y de regalo le dan vacaciones en Baqueira. Qué más da si nos ha robado millones de euros. También tenemos los 2 mil millones de fraude en las formaciones en Andalucía ¡Arggggg!
¡Venga vamos! Ustedes cobrando millonadas y estafando mientras nosotros, los curritos de a pie nos partimos la cabeza para ingresar 1.000€ a costa de jornadas interminables y malvender el tiempo ¿Se entiende que esté cabreada verdad? Pues aún no he acabado.
¿A qué tengo derecho con este pago de impuestos? Déjame que dude porque siempre se ha hablado de las pensiones que le quedan a los autónomos que se supone que por ser empresarios ya somos ricos y sobrevivimos en la vejez con cuatroscientos y poco. Tampoco tengo derecho a baja, así que si no trabajo, directamente no cobro. En la mejora esa supuesta que nos hicieron dicen que sí, pero si te dan 400€, te das de baja y tienes que seguir pagando 290, las cuentas no me salen. Y luego el supuesto paro ese que tenemos. Si damos tres años de pérdidas, claro. Pues ahora decidme quién aguanta 3 años trabajando sólo para pagarles a ustedes vuestras vidas de marqueses.Perdonen que os diga, pero lo que hacéis con los empresarios se llama ESTAFAR.
Y nada, que el otro día leí un artículo que me contaba que tener ira y estar enfadada y rabiosa son sentimientos necesarios. Y hoy lo estoy porque estoy hasta el mismísimo de trabajar incansablemente y porque creo en la mentalidad emprendedora pero el sistema no lo permite.
Y como existen las redes sociales voy a colgar este texto en todas las de los políticos que vea por el camino ahora que estamos en campaña, a ver qué respuesta dan a esto y qué soluciones hay previstas. Luego hacer una recopilación por partidos. Puede ser hasta divertido.
Terminar diciendo una cosa: en una conversación que tuve en una ocasión con alguien hace unos cuatro años yo dije: es momento de sobrevivir y esa persona me contestó: “pues yo quiero vivir”. Toditita la razón. Pero déjenme Regla María Gómez Tejada
Las grandes fortunas encuentran fórmulas dentro del sistema fiscal para dejar casi a cero su factura con Hacienda. Sicav, sociedades patrimoniales o fundaciones son algunos de los instrumentos más utilizados.
El mundo que se consideraba más desarrollado decidió un día dejar circular libremente el capital. Sin puertas que lo aten, llamar al dinero se ha convertido en la obsesión de los gobiernos (en un mundo donde enviarlo a un paraíso fiscal equivale a un clic en el ordenador), en lugar de ponerse de acuerdo para domesticar al capital. Así, compiten entre sí bajando impuestos.
Se hace para atraer empresas, pero también rentas altas y grandes fortunas, que esgrimen la amenaza de irse a un territorio donde las mimen más si les tocan los privilegios. Con la llegada de la crisis y los ajustes, las imposiciones de reducción de los déficits, los recortes sociales, las subidas de impuestos indirectos. ¿Todo cambia? No. Los más favorecidos utilizan sus instrumentos para aportar lo menos posible al fondo común.
a) capital o trabajo: Un IRPF dual La primera clave de cómo se benefician las rentas altas del sistema fiscal español está en el IRPF, un impuesto que ya demuestra "que todo está diseñado para favorecer el negocio financiero". Por la "dualidad del impuesto, que existe en todos los países de la OCDE", trabajar está más penalizado fiscalmente que, por ejemplo, especular en Bolsa.
Las rentas del trabajo tributan hasta un máximo del 45% (49% en algunas CCAA por la aplicación del tramo autonómico). Pero la del capital (dividendos, plusvalías, intereses...) lo hacen al 19%, o al 21% si superan los 6.000 euros.
"Si tengo el control de mi empresa puedo manejar esa dualidad a mi antojo". "Puedo decidir tener rentas de capital (mediante dividendos, por ejemplo) en lugar de un salario".
b) Sicav: Lo más criticado. Las sociedades de inversión de capital variable, conocidas comúnmente por su acrónimo sicav, son el más criticado privilegio impositivo. Una sociedad anónima que sólo aporta a las arcas públicas el 1% de su ganancia de valor frente al 30% (25% las pymes) que pagan las demás por sus beneficios. Para ser constituida obliga a una inversión mínima de 2,4 millones de euros, es decir, no apta para la mayoría de los bolsillos.
Primero: para constituir una sicav es necesario tener, al menos, cien partícipes (socios). El propietario de una gran fortuna acude a una gestora (banco de inversión, etc.) que le aporta los datos, firmas, etc. de 99 personas para que llegue al mínimo de titulares exigido. A esos 99 partícipes, que no se apellidan Koplowitz ni Almodóvar pero aparecen junto a ellos como socios de una sicav, se les llama los mariachis.
Segundo: los fondos en los que pueden invertir ciudadanos de a pie los lleva un gestor y los partícipes que ponen dinero no intervienen en las decisiones de inversión. En las sicav el propietario de la gran fortuna puede tener el 99,99% de la sociedad y los demás, el 0,01%. El primero decide.
Tercero: se dice que una sicav es un instrumento para diferir impuestos (retrasar en el tiempo su pago) porque sólo se paga IRPF cuando se deshace parte de la inversión, es decir, se venden títulos en los que se había invertido y se obtiene una ganancia (plusvalía). En ese caso, tributaría como renta de capital, es decir, al 19% o 21% (aunque lo normal es reinvertir y así no pagar).
Cuarto: las sicav sólo pueden invertir en activos financieros (acciones, deuda, etc). Expertos fiscalistas comentan que, en la práctica, un millonario que quiere una mansión, un yate, un avión privado, no lo compra directamente, sino mediante una sociedad, que aparece como propietaria. Luego la sicav adquiere las acciones de esa sociedad, ahorrándose el Impuesto de Transmisiones Patrimoniales o el IVA.
Estos instrumentos son los únicos que no pueden ser controlados por la Inspección de Hacienda. Así lo decidió el Ministerio de Economía, siendo titular Pedro Solbes, que otorgó la competencia a la CNMV después de que los inspectores les había levantado centenares de actas de inspección. El cambio tuvo carácter retroactivo, y las actas se anularon.
c) Fundaciones: Fuente de opacidad Las fundaciones tenían más interés cuando se aplicaba el Impuesto sobre Sucesiones, que ahora está bonificado entre el 96% y el 99% en la mayoría de las autonomías. Para eludir el pago del impuesto en las herencias, se transferían a estas sociedades los bienes familiares sin afrontar un pago que podía llegar a equivaler al 82% del valor del activo.
Ahora, las fundaciones se utilizan, para evitar que se conozca quién está detrás de una fortuna. No puede realizar actividad con ánimo de lucro, pero no paga impuestos por las aportaciones que le hacen.
d) Patrimoniales: Refugio de inmuebles. Son, como su nombre indica, sociedades tenedoras de activos, generalmente inmuebles. Con el Impuesto de Patrimonio ahora restituido, cobran más relevancia estos instrumentos.
Al ser Patrimonio un impuesto personal (lo pagan personas por los bienes de los que son titulares), se puede crear una sociedad y hacer una aportación no dineraria de varios inmuebles, por ejemplo, a la misma. "Aunque en Patrimonio haya que informar de la titularidad de las acciones, al propietario no le afectará la revalorización de los valores catastrales". "Las plusvalías quedan latentes hasta que se vendan los activos". Esta fórmula no sólo sirve para esquivar el pago del impuesto, "además deja a salvo el patrimonio familiar de responsabilidades frente a reclamaciones judiciales por gestión de otras empresas, etc”.
La fórmula, ya de por sí fraudulenta porque se crean estructuras con una aparente actividad económica, va más allá cuando la sociedad tiene sede, por ejemplo, en Gibraltar, que no tiene convenio de doble imposición con España. "El cambio de manos de las acciones no se ve", y "quien compra no paga el Impuesto de Transmisiones a la CCAA" y quien vende "no paga por la plusvalía".
e) Empresas: El origen Cuando se consulta a los expertos sobre qué fórmulas utilizan las grandes fortunas para minimizar su aportación al fisco, recuerdan que muchas grandes fortunas proceden de los reducidos impuestos que pagaron las empresas que gestionaban o de las que eran propietarios (en España, el tipo efectivo para las grandes compañías es de apenas el 10%).
Cuanto más crece una empresa, más se beneficia de "la competencia fiscal entre estados". "Que una gran empresa se instale en un país con una tributación baja es perfectamente legal; y es la causa del llamado milagro irlandés", añade. Irlanda tiene un Impuesto de Sociedades del 12,5%.
f) Deslocalizados: Fingir otra residencia. Otra manera de no pagar impuestos en España es aparentar que no se vive aquí. La Agencia Tributaria incluye en sus actuaciones anuales un Plan de Deslocalizados: una vía de investigación para detectar personas que dicen tener su residencia en países con tributación baja, como Andorra, cuando en realidad viven la mayor parte del año en España y tienen aquí su centro económico.
Algunos deportistas están entre los primeros detectados por el plan, pero también hay empresarios. Fuente: https://www.fosterswiss.com
[b]Andalucía tiene la presión fiscal más alta del país en cuanto al Impuesto de Sucesiones y Donaciones[/b] aunque la cosa va por comunidades y, sobre todo, por la ideología del lugar de que se trate, hay algunas zonas en las que heredar sale prácticamente gratis, según el Consejo General del Notariado. Un ejemplo tipo sería el de un joven de 30 años que hereda de su padre 800.000 euros, incluida una vivienda de 200.000 euros: en Andalucía pagaría 164.049 euros. En Madrid sólo 1586 , y en la zona intermedia estarían Galicia (55.180 euros) y Baleares (8.000). En Andalucía, cualquiera que herede por una suma igual o inferior a 175.000 euros no tiene que pagar nada, pero si, por ejemplo, los bienes que recibe están tasados en 400.000 euros habrá de pagar a la Hacienda Autonómica 78.000 euros. Sólo tiene bonificación por los 15.980 euros iniciales. Hay otras por ser discapacitado o si el bien recibido es la casa habitual. Madrid ha eliminado prácticamente el impuesto reduciendo la base imponible, de tal forma que aplica bonificaciones del 99% del tributo si se practican en el núcleo familiar, mientras que Castilla-La Mancha, Galicia, Valencia, Baleares y La Rioja cuentan con gratificaciones superiores al 90%. Con el primero de los ejemplos anteriores, es decir, una persona que herede 800.000 euros en la Comunidad de Madrid, el interesado habrá de ingresar al fisco autonómico 1.586 euros y en La Rioja sólo diez euros menos. Hay quien ve con malos ojos una excesiva presión fiscal sobre las herencias, puesto que «el difunto ya pagó muchos impuestos sobre su patrimonio mientras vivió». Es como pagar dos veces por lo mismo. [b]Pero el expolio fiscal no se queda ahí cuando heredamos, todavía hay otro impuesto que pagar es el impuesto sobre el incremento de valor de terrenos de naturaleza urbana (IIVTNU).[/b]Es el antiguo impuesto de plusvalías municipales cedido a los ayuntamientos. Aunque en ocasiones se olvida este impuesto, también hay que tenerlo en cuenta puesto que puede suponer una importante cantidad de dinero. Es un impuesto que es potestativo de establecer por los ayuntamientos, si bien muchos lo vienen exigiendo. A diferencia del impuesto de sucesiones, este otro se pagará en el municipio donde estén situados los inmuebles urbanos que se heredan. Aquí sale la ordenanza fiscal de Montefrío para dicho impuesto. Con un incremento medio anual del valor de los terrenos urbanos sobre 3%. http://www.montefrio.org/impresos/ordimp03.pdf [b]¿Cómo evitar este robo legal? Hay varias formas de evitar este expolio de forma legal: 1. Crear una empresa familiar. [/b]", una figura bien conocida por las grandes fortunas españolas. Consiste en que las participaciones superiores al 5% del capital de una sociedad están bonificadas al 99% en Sucesiones y Donaciones. Y no sólo eso, sino que también están exentas del impuesto sobre el patrimonio, tienen derecho a la deducción por doble imposición de los dividendos y, además, pueden acogerse a la deducción por reinversión (no se tributa por las plusvalías de una inversión si el dinero se reinvierte en más del 5% de una empresa). "El 5% es la cifra mágica para Hacienda; si lo superas te libras de todo", explica un fiscalista. Un ejemplo de esto es la hija de Amancio Ortega que heredó 2500 millones de euros y sólo pagará 60 millones es decir un 2,5%. [b]2.Crear una fundación de interés privado. [/b] Estas, permiten en algunos casos eludir derechos sucesorios. La problemática está sin embargo en que para poder transferir bienes raíces a la nueva institución, esta transferencia va tener que efectuarse por medio de una venta (a precio de mercado si no se quiere tener problemas con el fisco) o mediante donación y en ambos casos se deberá tributar por posibles plusvalías o abonando el impuesto de donaciones. Por ello, es muy poco conveniente donar o vender inmuebles ya adquiridos. En general es más recomendable crear la fundación con dinero líquido y que después esta adquiera lo bienes, lo que resulta mucho más sencillo. Lógicamente esto no es posible en todos los casos. Más información http://www.sociedadesextranjeras.net/descubranos.html [b]3. Cambiar la residencia fiscal hacia aquellas regiones más favorables. [/b] Esta es la opción más favorable para la clase media. A efectos del Impuesto de Sucesiones, los herederos tributarán en la CCAA donde más tiempo hubiera residido el fallecido en los 5 años inmediatos anteriores al fallecimiento. Esta regla trata de evitar que una persona muy anciana o gravemente enferma decida cambiar de residencia para que sus herederos paguen mucho menos por dicho Impuesto. En caso de que un inversor que esté enfermo decida trasladar su residencia, por ejemplo, a la Comunidad de Madrid (donde en la actualidad el ISD se encuentra bonificado en un 99%) y fallezca a los dos años, sus herederos tributarán en la CCAA donde residía antes del cambio de residencia ya que en ella es donde más tiempo residió en los últimos 5 años. Respecto al Impuesto de Donaciones Impuesto de Donaciones, se tributa en la CCAA donde resida en donatario (CCAA donde más tiempo hubiera residido el donatario en los 5 años inmediatos anteriores a la donación) en caso de bienes y derechos que no sean de naturaleza inmobiliaria, y en la CCAA donde radique el inmueble en el caso de donaciones de bienes inmuebles. De esta forma, una persona residente en Madrid, que reciba una donación de una persona residente en Extremadura, se podrá beneficiar de la bonificación en el Impuesto de Donaciones, si recibe bienes y derechos que no sean de naturaleza inmobiliaria, como por ejemplo una cartera de acciones, o si en caso de recibir bienes inmobiliarios los mismos se encuentran en Madrid. Madrid ha atraído siete veces más contribuyentes que Cataluña. No todos lo habrán hecho por razones fiscales, pero bastantes lo habrán decidido por el Impuesto sobre el Patrimonio. Hay regiones donde el mínimo exento se sitúa en 300.000 euros, lo que lleva a que algunos ciudadanos tengan que vender pertenencias para cumplir con Hacienda. Por el contrario, en Madrid no existe este tributo, lo que hace que, por pura defensa del derecho a la propiedad privada, haya contribuyentes que se domicilien legalmente en Madrid para evitar la expropiación de sus bienes. Algo similar ocurre con Sucesiones y Donaciones. Si se recibe una herencia de 800.000 euros, se paga cien veces más en Andalucía (164.047 euros), Asturias (162.615 euros) o Extremadura (158.797 euros), que si se reside en Madrid (1.586 euros). Madrid es hoy día un refugio fiscal ante el atraco de muchas regiones con los impuestos de donaciones, patrimonio y sucesiones, que han convertido esas regiones en infiernos fiscales estando a la cabeza Andalucía . Recuerden que el socialismo está tan a favor de los pobres que los multiplica. Copiando las palabras de mi profesor Jesús Huerta de Soto: En Andalucía va a invertir su puta madre. https://m.youtube.com/watch?v=Edtv0qe3LhM Saludos y libertad www.p-lib.es
Uno de los progresos logrados en el debate económico español en esta crisis es que por fin se consideren las cotizaciones sociales como lo que realmente son, un impuesto al trabajo. El Informe Lagares es, probablemente, el primer estudio oficial que asienta con firmeza esta idea, siguiendo las tendencias que cobran fuerza en la OCDE, la UE y el FMI. De esta manera, es mucho más fácil sentir la presión fiscal.
Ayer se presentó el Día de la Liberación Fiscal, el informe que elabora la Fundación Civismo que preside Julio Pomés sobre cuántos días trabaja un español para satisfacer sus obligaciones tributarias. Este año se necesitan de media 184 días, lo que significa que sólo a partir del 4 de julio lo que ingrese un ciudadano será realmente suyo. El estudio lo firma Cristina Berechet y en él la fiscalidad del empleo tiene un peso enorme. De hecho, de los 184 días, 102 corresponden a las cotizaciones sociales que paga el trabajador (6,35%) o la empresa (29,9%) en su nombre. Como las primeras no se ven en la nómina, los trabajadores no son conscientes de su importe, pero son un coste para el empleador.
Este impuesto al trabajo es muy distorsionador. Primero, sólo es progresivo hasta los 43.164 euros brutos anuales. Las rentas que superen esa cifra, no pagan más porque las cotizaciones están topadas. Se convierte a partir de ahí en otro impuesto regresivo como el IVA o los especiales, aunque por lo menos del IVA se puede predicar que su efecto en la economía es neutro, mientras que las cotizaciones sí disuaden a muchos empresarios de crear empleo. ¿Por qué, si no, tantas bonificaciones y tarifas planas de 100 euros para los nuevos empleos?
Además de disuadir, resulta que a las empresas les es más interesante subirle el sueldo a los que ya están topados que a los que ganan menos, ya que una subida por debajo del límite hay que compartirla con la Seguridad Social. Así, las posibilidades de que un mileurista mejore y lo vea en su nómina son proporcionalmente menores que las de un sueldo superior.
Las cotizaciones españolas están entre las más altas de Europa. La relacionada con la jubilación, discapacidad y supervivencia nos sitúa en el tercer lugar, sólo por detrás de Italia y Portugal. Si se comparan los demás conceptos homologables, nuestra cotización (33,7% del salario bruto) queda en séptimo lugar, alejada del 42% o 41% que pagan países como Austria, Francia o Alemania. Sin embargo, en esos países la Sanidad se financia a través de la Seguridad Social, no como en España donde desde 1999 la Sanidad se financia con cargo a los Presupuestos.
Otra peculiaridad de nuestro impuesto al trabajo es lo bien camuflado que está. La parte del león de las cotizaciones las pone la empresa, lo cual hace más difícil que el trabajador vea lo que se le está detrayendo de su renta. En la nómina sólo tendrá reflejo ese 6,35% que él aporta directamente. En Alemania es al revés, la parte mayoritaria la pone directamente el trabajador y una residual la empresa.
La CNMC ha aprobado el Informe sobre la Propuesta de Orden por la que se revisan los peajes de acceso de energía eléctrica. A la vista de la memoria económica, considera que al final de 2014 no habrá déficit de tarifa porque se cubrirán los costes regulados. Es decir, que los ingresos previstos en la Orden serán suficientes para sufragar las subvenciones (primas equivalentes) a las energías del régimen especial, a las compensaciones para el suministro de energía a los territorios extrapeninsulares, al transporte de la electricidad y la deuda acumulada en años anteriores. Además, la CNMC prepara una metodología sobre el cálculo de los peajes con un cambio en su estructura y un impacto diferenciado del término de potencia entre los distintos tipos de consumidores conectado a la red de baja tensión.
———————————————————————————————-
Para entender mejor la factura de la luz, es importante conocer en qué conceptos se desglosa y dónde va destinado cada euro que pagamos.
En este gráfico puedes ver un desglose correspondiente al recibo de la luz de los consumidores domésticos, de pequeñas oficinas o tiendas (menos de 10 Kilowatios de potencia contratada) que compraron la electricidad a tarifa en el primer trimestre 2013.
Ahí va el reparto más explicado:
Bastante menos de la mitad de la factura de la luz se destina para pagar lo que se ha consumido: de cada 100 euros que pagamos, supondrían en torno a unos 37 €.
Los impuestos implican unos 21,38 euros (el IVA y el Impuesto sobre la electricidad).
Y más de 40 euros se va en los llamados “peajes”, es decir:
* 17,22€ fueron para pagar subvenciones (primas equivalentes) a las energías del régimen especial (eólica, solar, cogeneración, etc.; se trata de una prima que pagamos para compensar a los productores por generar energía con estas instalaciones eólicas y fotovoltaicas, más costosas que las plantas tradicionales.),
* otros 10,04€ retribuyeron a los distribuidores,
* 4,14 € se destinan a las compensaciones extrapeninsulares (subvenciones a Endesa para que los ciudadanos de las islas puedan pagar lo mismo que los ciudadanos de la península),
* el transporte de la electricidad nos costó 2,96€ de cada 100 que pagamos (las líneas de transporte trasladan, en alta tensión, la energía eléctrica desde las instalaciones de producción hasta las poblaciones),
* y 2,84 euros se destinaron a pagar las deudas de años anteriores
No existe paraisos fiscales sino infiernos fiscales.
En la mayor parte de los países el pago de impuestos del ciudadano tiene periodicidad anual. Es decir, se suma todo el dinero que usted ha ganado en un año, y le da al gobierno el porcentaje que se le pide. El pago no se suele hacer de una sola vez, sino que, al igual que la fábula de las ranas, usted los va pagando poco a poco, de manera casi inconsciente.
En España el gobierno le pide que desembolse:
• Un porcentaje de en torno al 35% de su sueldo, para pagar la Seguridad Social. La mayor parte de este dinero usted ni lo ve. Este dinero va directamente de la empresa al gobierno, sin figurar en su nómina. Lógicamente, el empresario lo quita de lo que le correspondería a usted si el impuesto no existiese (¿o piensa que lo iba a poner de su bolsillo?).
• Un Impuesto sobre la Renta (IRPF), en el que se le retiene, generalmente para siempre, una fracción del sueldo que depende de lo que usted gane. Para un sueldo de 25000€, este porcentaje es de entorno al 20%, deducido ya el mínimo personal. Para sueldos mayores aumenta exponencialmente, hasta llegar a un 52% (56% en algunas regiones).
• Usted deberá pagar también Impuesto sobre Bienes Inmuebles (IBI), sobre vehículos (IVTM), sobre recogida de basuras (TRU)… Esto puede ser en torno a un 1,5% de su renta. Paradójicamente, este impuesto es del que la gente más se queja, ya que tiene conciencia real de pagarlo. El resto el Estado los recauda “sin que nos demos cuenta”, como con las ranas.
• Y sobre el dinero que le quede y usted se gaste, un 21% con carácter general se lo llevará el gobierno en concepto de Impuesto sobre el Valor Añadido (IVA).
Si suma todo lo anterior, comprobará que a usted le llega un 45% del dinero que le correspondería. El 55% restante lo administra algún amable funcionario por usted. Lógicamente, para salarios mayores de 25000€, la proporción que le llega a usted es mucho menor, dada la progresividad fiscal del sistema tributario legislado por nuestros representantes.
Fuente infoautonomos Una problemática bastante extendida es la de aquellas personas que ejerciendo una actividad por cuenta propia, dudan entre hacerse autónomos o no darse de alta debido a su bajo nivel de ingresos, lo que impide que les compense pagar la cuota de autónomos y a veces los impuestos, optando generalmente por permanecer en la economía sumergida y con la duda de si están cometiendo un delito o nadie se va a preocupar por eso.
Ejemplos hay muchos y casi de cualquier sector: profesores particulares, traductores, diseñadores, programadores, artistas, masajistas, tiendas de comercio electrónico, comercio de proximidad, etc.
Se pueden identificar cuatro situaciones que son las que habitualmente generan la duda sobre hacerse autónomo:
Personas que trabajan por cuenta propia a tiempo parcial o bien un determinado número de horas o bien algunos ratos sueltos a la semana o al mes. En ocasiones estas personas también tienen un trabajo por cuenta ajena.
Autónomos y freelance mal pagados por sus clientes, en muchos casos un único cliente que le “impone” ser autónomo para ahorrarse los costes de seguridad social que tendrá en caso de contratarle.
Autónomos que emprenden, optan por hacerse autónomos y a los que va a llevar unos meses alcanzar el punto de equilibrio, es decir, el nivel de ventas necesario para que su negocio sea viable económicamente.
Autónomos cuyos negocios atraviesan una situación de crisis o declive.
¿Puedo facturar sin darme de alta en autónomos?
Para poder emitir una factura legalmente, es necesario cumplir dos requisitos:
Alta en la Seguridad Social como autónomo, con un coste mensual mínimo de 254 euros, salvo que se disfrute de alguna bonificación.
Alta en Hacienda mediante la presentación del alta censal (modelo 036 o 037), sin coste económico.
Si no cumples estos requisitos y trabajas por cuenta propia, estarás engrosando laeconomía sumergida, incidiendo en la menor recaudación del estado y en la competencia desleal que supone frente a aquellos otros autónomos y pymes que sí que cumplen con sus obligaciones legales.
¿Qué dice la Seguridad Social?
La legislación de la Seguridad Social establece como norma que estás obligado a darte de alta en autónomos si realizas de forma habitual, personal y directa una actividad económica a título lucrativo, sin sujeción a contrato de trabajo y aunque utilices el servicio remunerado de otras personas, seas o no titular de empresa individual o familiar. En nuestro artículo sobre alta y baja en el régimen de autónomos puedes ampliar información sobre quién está obligado a darse de alta en autónomos.
El problema surge porque la obligatoridad de darse de alta en autónomos es independiente del nivel de ingresos y del tiempo dedicado a esa actividad. Lo que prima es que sea una actividad por cuenta propia y que se realice de forma habitual. Y se considera habitual tanto al que dedica 50 horas a la semana a su negocio como al que da unas clases en una academia dos tardes a la semana.
¿Absurdo? Puede ser, desde luego es una normativa que probablemente con objeto de evitar la picaresca, consigue dejar en la economía sumergida a la mayoría de personas que trabajan por cuenta ajena y se encuentran en las situaciones anteriormente descritas. Algo que está alimentando algunos debates como promover una nueva figura de autónomos a 50 euros. Al fin y al cabo, si los trabajadores por cuenta ajena siempre tributan a la Seguridad Social en función de sus ingresos, ¿por qué no lo hacen los autónomos cuyos ingresos reales son menores a la base mínima de cotización, fijada en 850 euros?
Para arrojar más luz sobre el tema hice una visita a la Seguridad Social, dónde me confirmaron que este es un asunto en el que existe una laguna normativa que alimenta la picaresca y un cierto “laissez faire” (dejar hacer) de la Administración y la Inspección de Trabajo. Pero es algo que queda a su criterio. Y hay precedentes de sanciones.
Además me comentaron que en algunos casos, los jueces han dado la razón a personas que no se habían dado de alta y que pudieron demostrar unos ingresos inferiores al salario mínimo interprofesional. Pero claro, después de ser sancionados y recurrir, con el consiguiente perjuicio económico y moral. Recordamos que para 2012 el salario mínimo profesional está fijado en 641,40 €/mes y 21,38 €/día.
¿Qué dice Hacienda?
En Hacienda obviamente lo que quieren es que declares todos tus ingresos. Esa es su prioridad y el alta o no en autónomos es algo para lo que remiten a la Seguridad Social. Por tanto, debes darte de alta mediante la presentación del modelo 036 o 037 y pagar los correspondientes impuestos: IRPF por las rentas que genere tu actividad y el IVA facturado y cobrado por la misma.
Además debemos tener en cuenta varias cuestiones importantes:
La Declaración de operaciones con terceras personas, en la que todos los sujetos fiscales están obligados a informar de aquellas personas y empresas con las que han tenido operaciones por más de 3.000 euros en un año. Así que si a lo largo de un año facturas más de 3.000 euros a un cliente, ten en cuenta que él informará a Hacienda y tú debes hacer lo propio para que no salte la alarma. Pero no tiene nada que ver con la obligatoriedad de darte de alta.
Si emites facturas a tus clientes, debes incluir el tipo de IVA que corresponda e ingresar en Hacienda la cantidad que cobres en concepto de IVA menos el IVA deducible que te puedas desgravar.
Certificado de contratistas y subcontratistas: aunque no lo suelen pedir, las empresas que subcontratan a un autónomo o freelance están obligadas a solicitarle el Certificado de Contratistas y Subcontratistas que emite Hacienda. Y para conseguirlo debes estar dado de alta mediante la presentación del modelo 036 y estar al corriente de pago en tus obligaciones tributarias. Si algún día te lo solicita un cliente y no lo presentas, podría negarse a pagarte ya que tus clientes son responsables subsidiarios ante hacienda de las deudas que puedas tener contraídas con la Agencia Tributaria.
Si estás dado de alta como profesional autónomo, debes tener en cuenta queHacienda tiene constancia de tus ingresos ya que tu cliente declara en tu nombre el IRPF que te ha retenido. Y si por ejemplo no has presentado declaración de IVA, es muy fácil que se den cuenta.
Soluciones ¿Qué te conviene más?
Hay un abanico de posibles soluciones entre las que cada uno debe optar en función de sus circunstancias personales y profesionales, los riesgos que esté dispuesto a asumir y sus valores. Las más habituales son:
Negociar un contrato laboral: en muchas ocasiones, especialmente cuando trabajes como autónomo dependiente para un único cliente, la mejor forma de cumplir con la legalidad es tratar de convencer al empresario de que te haga un contrato laboral temporal por obra o servicio o a tiempo parcial, aunque tengas que renunciar a una parte de tus ingresos para que quien te contrata la dedique a pagar a la seguridad social. No es fácil, pero puede merecer la pena intentarlo.
Concentrar facturas y darse de alta algunos meses: consiste en darse de alta y de baja alternativamente en unos pocos meses o incluso días (por ejemplo el último mes de cada trimestre o semestre), agrupando todas tus facturas en ese periodo, para lo que conviene ponerse de acuerdo previamente con el cliente y establecer si fuera necesario un sistema de seguimiento del trabajo realizado al margen de la contabilidad. Suele ser conveniente que el objeto de las facturas sea genérico y no haga referencia a fechas concretas de realización de trabajos. A partir de un cierto volumen de ingresos anuales, que podemos cifrar en algo menos de 10.740 euros (SMI + cuota de autónomos), es una práctica peligrosa, ya que una cadena prolongada de altas y bajas puede provocar una inspección, por lo que hay que asumir el alta en autónomos de manera permanente.
Facturar a través de un tercero: hay varias alternativas, desde facturar a través de una empresa “amiga” hasta hacerlo a través de una cooperativa de facturación, surgidas para este tipo de casos. Lógicamente al existir unos costes derivados del papeleo y unos impuestos a pagar, lo normal es que te pidan alguna cantidad o porcentaje de tus ingresos para que no les cueste dinero a ellos.
Darse de alta sólo en Hacienda: esta opción supone cumplir con la mitad de tus obligaciones, las relacionadas con Hacienda. Te permite facturar con tu NIF y pagar los impuestos vinculados a tus ingresos, algo que recomendamos siempre para evitar posibles sanciones de Hacienda, que pueden llegar a ser bastante cuantiosas y porque al tener ingresos bajos, tu IRPF será bajo y porque no puedes apropiarte del IVA cobrado en tus facturas. Tiene el inconveniente de que te obliga a presentardeclaraciones trimestrales y anuales de IVA y muchas veces también de IRPF y retenciones, con el consiguiente coste en tiempo y/o dinero (asesor).
“Actividad Secundaria”: esta situación se produce cuando la actividad realizada no es tu actividad principal, sino secundaria (en ingresos y tiempo), al trabajar también por cuenta ajena. Es un caso similar al anterior, por lo que sólo te darás de alta en Hacienda y cumplirás con la mitad de tus obligaciones. Sólo que Hacienda verá que cotizas a la Seguridad Social, aunque sea en el Régimen General. Y mientras tu actividad como autónomo no alcance el salario mínimo interprofesional tendrás ciertas opciones de no ser sancionado en caso de inspección por la Seguridad Social (aunque esto no está reconocido en ninguna normativa, tan sólo existe algo de jurisprudencia.). Y recuerda que si la actividad es secundaria pero genera ingresos superiores al SMI, acabarás en una situación de pluriactividad, con un contrato por cuenta ajena y pagando a la vez tu cuota de autónomos.
Permanecer en la economía sumergida: es una opción a evitar, ya que supone mantenerse en la ilegalidad al no darse de alta ni en Hacienda ni en Seguridad Social, corriendo el riesgo de que una u otra entidad te localice y sancione y ejerciendo una competencia desleal a los que sí que están dados de alta. Si lo haces, debes medir el riesgo, es difícil que te localicen si sólo haces un pequeño trabajo puntual (no habitual) de pequeña cuantía, si no haces publicidad, si tus competidores no te conocen (de manera que no puedan denunciarte ante la inspección de trabajo), si trabajas desde casa y no se te puede localizar (lo que reduce el riesgo de que aparezca un inspector de trabajo) o si todos tus clientes son particulares que no te piden factura o están en el extranjero. Aun así, nuestro consejo es que sólo optes por esta opción si tus ingresos son realmente muy bajos.
Por Juan Ramón Rallo
Son muchos quienes afirman que buena parte de la solución a nuestros enormes problemas de déficit público se encuentra en que los ricos paguen muchos más impuestos. El argumento se queda un poco cojo pues, más allá de ese sablazo que supone el Impuesto sobre el Patrimonio, los ricos ya están pagando un 52% por sus rentas laborales o profesionales (un 56% en muchas autonomías) y un 27% en sus rentas del capital (previamente estas rentas ya han pagado un 30% en concepto de Impuesto de Sociedades). ¿Qué falta entonces? Las Sicav, ese instrumento del mal que les permite tributar simplemente al 1%.
¿Cómo es posible que exista un vehículo que permita que los superricos sólo paguen un 1% en concepto de impuestos? Bueno, lo primero es aclarar que las Sicav tributan al 1% sobre los beneficios que obtienen por sus inversiones en capital mobiliario, pero cuando los partícipes de la Sicav retiran las plusvalías que se han ido acumulando en la misma, tributan como todo hijo de vecino al 27%. El 1%, para que nos entendamos, vendría a ser un Impuesto de Sociedades ultrarreducido para la Sicav, pero cuando se realizan distribuciones de capital, sus accionistas pagan lo mismo que en cualquier otra empresa (hasta 2010, los partícipes de la Sicav podían consignar las devoluciones de capital como reducciones de su aportación original de capital, evitándose pagar impuestos hasta haber retirado toda la inversión inicial; desde la reforma de Salgado, cualquier devolución se considera que procede de las plusvalías retenidas y, por tanto, tributa al 27%).
En parte, este tipo reducido es algo del todo comprensible. Imagine una Sicav posea todas las acciones de una empresa X. Esa compañía X gana antes de impuestos 100 millones de euros y paga un 30% en concepto de Impuestos de Sociedades. Los 70 millones restantes los distribuye en dividendos para la Sicav, por lo que ésta tendrá unos beneficios de 70 millones. Si tributara al 30%, apenas le restarían 49 millones de ganancias a la Sicav, cuyos partícipes deberían, a su vez, pagar un 27% sobre los mismos cuando les fueran distribuidos como dividendos. Dicho de otro modo, a los inversores finales apenas les restarían 36 millones de euros sobre los 100 obtenidos originalmente por la compañía X. Una fiscalidad realmente cainita que haría, muy comprensiblemente, que todo ese capital huyera de España.
Pero bueno, vayamos a lo que nos interesa. ¿Atajaríamos una parte significativa de nuestro déficit elevando la tributación por beneficios de las Sicav desde el 1% al 30%? En 2011, el patrimonio de las Sicav era de algo más de 23.000 millones de euros. Tomemos la cifra redonda de 25.000 millones y asumamos un elevado rendimiento medio de entre el 10-15% del capital invertido (un rendimiento que no obtienen, ni de lejos, la gran mayoría de Sicav). En tal caso, alcanzamos unos beneficios medios anuales de entre 2.500 a 3.750 millones de euros. Si esos beneficios los hacemos tributar al 30%, la recaudación fiscal se ubicaría entre 750 y 1.125 millones de euros. Y ello asumiendo, claro, que todas esas Sicav no serían liquidadas y se irían a otros países, como a buen seguro harían.
Estamos hablando, pues, en el mejor de los casos, de una recaudación adicional de 1.000 millones de euros al año frente a un déficit, en 2011, de más de 91.000 millones de euros: apenas el 1% del total. Quizá se entienda ahora por qué ni el Gobierno socialista ni el socialista Gobierno de Rajoy están subiendo la tributación de las Sicav. No porque exista una connivencia y compadreo con unos ricos a los que, por otro lado, están esquilmando tanto en IRPF como en Sociedades, sino porque no se recaudaría absolutamente nada.
Me temo que aquellos que quieran justificar nuestro sobredimensionado modelo Estado tendrán que ser más sinceros y no apelar al genérico y hueco “que paguen los más ricos”. No: las subidas de impuestos tendrán que dirigirse a machacar a aquellos que siempre machacan por ser allí donde se encuentra el dinero: las clases medias y bajas, es decir, el 99% de la población de un país. De ellas se nutre y a ellas parasita el Estado: la apelación a los más ricos es sólo un espejismo para justificar que el Estado meta la mano en sus carteras.
Por supuesto, existe otra alternativa más razonable y justa al sangrado fiscal: pinchar la burbuja estatal. Fuente
Así se oponía el PP a las subidas del IVA cuando las hacía el PSOE
El aumento del IVA deprime de manera desigual las ventas de las empresas más cercanas al consumo y promueve el cierre de aquellas explotaciones menos rentables.
El IVA es un impuesto que busca gravar el consumo, es decir, se trata de un impuesto que deberían soportar íntegramente los consumidores. Sin embargo, cuando de analizar el impacto económico de los impuestos se trata, de nada sirve acudir al texto legal, pues una característica esencial de los tributos es que pueden ser repercutidos: no los paga el que figura como sujeto pasivo, sino aquel otro al que el sujeto pasivo es capaz de trasladarle total o parcialmente la carga del impuesto. Es necesario, pues, ir más allá de lo evidente y estudiar cuáles son las consecuencias últimas del IVA.
Empecemos explicando grosso modo su funcionamiento: aunque el IVA lo paga el consumidor, es cada empresario el que tiene que repercutir el gravamen sobre los bienes o servicios que vende a sus clientes, esto es, es al empresario a quien le corresponde la obligación tributaria de recaudar e ingresar al erario el monto del impuesto. Ahora bien, ¿qué sucede cuando el cliente de un empresario es otro empresario? Pues que ese otro empresario soporta el pago del IVA pero también se lo repercute más adelante a sus propios clientes, por lo que únicamente deberá abonar a Hacienda la diferencia entre el IVA que ha soportado y el IVA que ha repercutido (es decir, cada empresario ingresará el gravamen sólo en función del valor añadido que ha aportado a la producción).
Por ejemplo, supongamos un tipo fijo del IVA del 20%. El empresario A vende madera por 10.000 euros al empresario B, a cuyo importe ha de repercutirle el gravamen del 20% (siendo el precio final 12.000 euros). El empresario B utiliza la madera para fabricar sillas y se las vende al empresario C (un minorista) por 15.000 euros más el IVA (es decir, 18.000 euros). Finalmente, el empresario les venderá las sillas a los consumidores por 30.000 euros más el IVA (es decir, 36.000 euros). Si repasamos las transacciones anteriores, comprobaremos que el empresario A ha repercutido a B 2.000 euros por IVA (cantidad que tendrá que ingresar a Hacienda), que el empresario B ha soportado de A un IVA de 2.000 euros y ha repercutido a C 3.000 euros (de modo que tendrá que ingresar a Hacienda sólo 1.000 euros) y el empresario C ha soportado de B 3.000 euros por IVA y ha repercutido a los consumidores 6.000 euros (por lo que tendrá que ingresar a Hacienda 3.000 euros). En total, Hacienda recibirá 6.000 euros (2.000 de A, 1.000 de B y 3.000 de C), que coincidirá con el monto abonado por los consumidores.
Hasta aquí los efectos que busca el legislador. Pero, ¿cuáles son sus consecuencias reales de establecer o incrementar el IVA?
La primera, claro está, es una fuerte presión a que se incrementen los precios de todos los bienes de consumo. Ahora bien, esa presión no será uniforme, pues ni todas las empresas lo tendrán igual de fácil para repercutir el nuevo impuesto al consumidor final ni a todas les interesará hacerlo en la misma medida. En concreto, aquellas empresas con márgenes de beneficio muy estrechos y que sobreviven gracias a vender un gran número de unidades (por ejemplo, los supermercados) preferirán repercutir el IVA a menos que su demanda experimente un desplome colosal; por otro lado, aquellas empresas que venden pocas unidades a unos márgenes de beneficios muy amplios (por ejemplo los astilleros) optarán por no repercutir el IVA a poco que se les pudiera reducir la demanda.
La razón es sencilla de comprender: a las primeras les interesa conservar su margen de beneficio (aun a costa de menores ventas) mientras que a las segundas les compensa conservar sus ventas (aun a costa de un más estrecho margen). Por consiguiente, no siempre un mayor IVA se traducirá en precios más altos.
Lo que sí sucederá en cualquier caso, sin embargo, es que los beneficios de las empresas serán menores que en ausencia del impuesto, ya se deba a la caída de las ventas o a los más estrechos márgenes. Y esta reducción de beneficios nos lleva a la segunda consecuencia de la subida del IVA: las empresas irán cancelando aquellos proyectos que dejen de ser rentables, despidiendo a los factores productivos allí empleados. Vemos, por tanto, que el IVA, lejos de pagarlo en exclusiva el consumidor, extenderá sus efectos perversos tanto sobre los accionistas de las empresas cercanas al consumo cuanto sobre los trabajadores y proveedores de esas compañías.
Por eso, dicho sea de paso, es importante que las empresas tengan libertad para decidir si quieren tratar de repercutir el IVA sobre sus precios finales o no. Lo esencial no es que se minimice la influencia del IVA sobre el consumidor, sino que se minimicen las pérdidas derivadas de su implantación, pues, en caso contrario, se estará maximizando la destrucción de producción y de empleo en perjuicio del conjunto de la economía. De ahí también, por cierto, que muchos economistas aboguen por combinar la subida del IVA con una reducción de las cotizaciones sociales, pues algunas de las líneas de producción que dejan de ser rentables con el aumento del IVA pueden volver a serlo con la rebaja de los costes laborales (si bien el resto de factores no se salvarían de la quema).
En tercer lugar, la caída de beneficios empresariales podría contenerse mediante las alteraciones que el aumento del IVA genere sobre las relaciones comerciales. Por un lado, el IVA encarece no sólo la producción nacional, sino también la producción extranjera, por lo que hasta cierto punto podría existir una cierta sustitución de importaciones: los consumidores nacionales podrían dejar de comprar bienes foráneos para mantener sus compras interiores, cargando las tintas del ajuste del gasto en los productores extranjeros. Por otro, dado que las exportaciones se encuentran exentas de IVA, los productores nacionales se verán incentivados a dar salida en los mercados exteriores a su producción –donde no se habrá encarecido–, lo que podría compensar en todo o en gran parte la caída interna de las ventas.
En este sentido, suele decirse que los efectos del IVA sobre el comercio exterior son parecidos a los de una devaluación de la moneda, pero en realidad sus efectos no son exactamente iguales. Primero, porque la tendencia a la sustitución de importaciones es muy inferior en el caso de la subida del IVA (la devaluación encarece sólo los productos extranjeros, mientras que el IVA encarece los internos y los extranjeros); segundo, porque la promoción de las exportaciones es menos intensa con la subida del IVA (la devaluación abarata las exportaciones en moneda extranjera; el aumento del IVA no abarata las exportaciones, simplemente no las encarece); tercero, porque las distorsiones sobre los precios relativos son menores con el IVA (la devaluación encarece las importaciones de factores extranjeros, lo que necesariamente modifica los patrones de producción internos); y cuarto, la expectativa de un aumento del IVA no incentiva por sí mismo una salida de capitales del país, como sí lo hace la expectativa de devaluación. En resumen: los efectos del aumento del IVA sobre el comercio exterior serán más bien parcos y muy probablemente no compensen la reducción interna de la demanda.
En cuarto término, en la medida en que el aumento del IVA encarece el gasto en consumo, podría pensarse que promueve el ahorro y todos los muy beneficiosos efectos sobre la economía que éste acarrea. Pero esto no es necesariamente así: de hecho, el incremento de los gravámenes sobre el consumo bien podría terminar generando un desahorro en el conjunto de la economía, pues las familias podrían optar por consumir un mayor porcentaje de sus rentas para mantener sus encarecidos niveles de consumo. Si, en cambio, el IVA impulsa en mayor o menor medida el ahorro y la inversión, a corto plazo se podría reabsorber a parte de los factores desempleados en las industrias de consumo y a largo plazo sería posible regresar a los niveles anteriores el consumo privado gracias a la mayor productividad. Con todo, en países con fuertes incertidumbres internas, el acrecentado volumen de ahorro podría terminar refugiándose en el extranjero, con lo que no habrá una mayor inversión interna y, por tanto, el mayor consumo futuro sólo sería posible para los capitalistas y no para los trabajadores.
Y, por último, el aumento del IVA agravará los problemas de liquidez de algunas de las empresas de la economía. Por un lado, no será inhabitual que los empresarios deban ingresar su cuota diferencial entre el IVA que han repercutido y el que han soportado antes de que hayan cobrado las facturas que contienen el IVA repercutido. Por otro, algunos empresarios acumularán saldos acreedores por IVA con la administración tributaria en el curso normal de sus actividades (por una gran inversión inicial en activos fijos o circulantes que no hayan repercutido por completo en sus ventas). En ambos casos, los profesionales deberán disponer de reservas de tesorería o de líneas de crédito extraordinarias, lo que les acarrearán un sobrecoste financiero que en buena medida contrarrestará los efectos positivos del mayor ahorro potencial atribuible al IVA.
En definitiva, el aumento del IVA deprime de manera desigual las ventas de las empresas más cercanas al consumo y promueve el cierre de aquellas explotaciones menos rentables; dos pauperizadores efectos que aparentemente podrían compensarse en parte con la mejora del saldo exterior, el aumento de la inversión interna y el (ineficiente) incremento del gasto público que el IVA puede conllevar. Sin embargo, lo primero y lo segundo no es seguro que se den de manera apreciable y lo tercero no tiene por qué ser más deseable para los consumidores que los bienes que hubiesen podido adquirir en ausencia del mayor IVA: es decir, en cualquier caso, la sociedad se empobrecerá.
Supongamos que diseñas una medida política que le quita 1 penique a 1 millón de personas y que le da esos $10.000 a una única persona. ¿Quién va a enterarse de esta política? ¿Alguien de ese millón de personas va ni siquiera a darse cuenta? Os apuesto a que el que recibe los $10.000, sí..
Soy Ben Powell, Profesor de Economía de la Universidad de Suffolk.
Hay políticos que prometen recortes que los votantes en general quieren; pero este beneficio está disperso.
Cuando van realmente a los programas específicos, el coste está concentrado.
Hagamos un cálculo aproximado aquí. Hay aproximadamente 300 millones de personas en los EEUU. Aproximadamente la mitad están registrados para votar. Esos son aproximadamente 150 millones. Si la mitad va a alguna votación nacional, esos son aproximadamente 75 millones. Para que tu voto cambiase el resultado de una votación debería pasar que hubiera exactamente 37.500.000 frente a 37.500.000 y que tú llegaras a votar haciendo el 37.500.001, para que el resultado variase realmente. ¿Cuál es la probabilidad de que eso suceda? Cerca de cero. De hecho, los economistas han calculado que es más probable que mueras en un accidente de tráfico yendo a votar que el que tu voto sea el decisivo en una votación a nivel nacional.
El resultado es que los votantes desconocen en gran medida a los políticos y sus propuestas; y es razonable. Pero muchos grupos de interés están muy bien informados de las medidas políticas. No de las políticas de todos los políticos sino de las que específicamente les afectan a ellos. Los agricultores que reciben subsidios a la agricultura tienen un gran incentivo para conocer qué políticos apoyan sus subvenciones y cuánto van a obtener. Como resultado, no sólo están al tanto sino que dan dinero a campañas para ayudar a que esta gente sea elegida y asegurarse de que están a favor de darles un trato de favor.
Mientras tanto, repartido entre el coste de la alimentación del americano medio, es una cantidad insignificante de dinero, de modo que la mayoría de los americanos ni siguiera sabe o siente este coste. Y, si lo hacen, escuchan algún anuncio en televisión que habla de lo bueno que son a los agricultores para EEUU, y se sienten bien por esta política ineficiente.
Los mismos grupos de interés que hacen lobby para obtener los beneficios, hacen lobby para conservar estos beneficios. Esta es la lógica de la política. Y esto es por lo que terminamos con más gasto del que el votante medio normalmente quiere.
Vivan por impuestos "progresivos"... o "progresistas"... o directamente "Estúpidos" (por no llamarles por su nombre: Robo a Mano Armada)
Fuente para ver las imágenes mas grande :http://twitpic.com/9dnbr4/full
El Gobierno del Partido Popular acaba de aprobar el plan de lucha contra el fraude fiscal más liberticida y sancionador de la historia de la democracia con el mero objetivo de aumentar la recaudación para reducir el déficit público. Entre otras medidas, prohíbe los pagos en efectivo superiores a 2.500 euros; obliga a informar a Hacienda de todas las cuentas y valores situados en el extranjero; endurece de forma sustancial el régimen antifraude en materia de sociedades; y eleva hasta extremos insospechados las sanciones y multas a aplicar.
Lo más aberrante del citado plan radica, sin duda, en la imprescriptibilidad de las rentas no declaradas en el extranjero, de modo que Hacienda se arroga la potestad de perseguir de por vida a los defraudadores -algo inédito y claramente inconstitucional-. El incumplimiento de esta obligación conllevará, además, un régimen sancionador propio a razón de 5.000 euros por cada dato o conjunto de datos omitidos, con un mínimo de 10.000 euros. Igual de sangrante son las medidas encaminadas a facilitar el embargo preventivo de rentas y bienes, evitar el retraso en los pagos, la extensión de la responsabilidad subsidiaria contra los administradores de empresas o el aumento de las sanciones por "resistencia, obstrucción, excusa o negativa a las actuaciones inspectoras".
Las multas estipuladas oscilarán entre los 1.000 y los 100.000 euros cuando el sujeto no desarrolle actividades económicas (particulares) y de 3.000 a 600.000 euros en caso de profesionales y empresas.
El ministro Montoro acaba de declarar en España un Estado policial en materia tributaria, ya que el contribuyente es tratado como un delincuente a priori -mientras no se demuestre lo contrario- y es calificado como un criminal de la peor calaña, hasta el punto de establecer la imprescriptibilidad del delito fiscal cometido en el exterior, lo cual no se aplica ni a lo peores asesinos y violadores. El Plan Antifraude del PP es muy similar al propuesto por los comunistas de Izquierda Unida. El Gobierno de Rajoy demuestra así, una vez más, su espíritu netamente socialista al adelantar de nuevo por la izquierda al mismísimo PSOE.
El intervencionismo popular ignora por completo el trasfondo de la problemática. Esta persecución cuasi totalitaria del fraude fiscal no sólo no logrará los objetivos pretendidos, reducir el déficit, sino que acentuará aún más si cabe la denominada economía sumergida. Y es que, la existencia de un elevado volumen de dinero negro en España no radica, precisamente, en la ausencia de un exigente y duro régimen sancionador sino en la aplicación de una de las cargas fiscales más altas y farragosas del mundo desarrollado.
La presión fiscal que sufren los trabajadores superaba ya en 2009 la media de los países ricos. Según el informe Taxing Wages de la OCDE, tan sólo IRPF y Seguridad Social restan a los españoles el 38,2% de su renta anual, una cuantía que sumada al pago de IVA e Impuestos Especiales asciende, ni más ni menos, que al 47%. Es decir, el Estado se queda casi con la mitad del sueldo de los empleados. Este latrocinio institucional, lejos de reducirse, ha aumentado de forma sustancial desde entonces gracias al aumento de impuestos aprobado por PSOE y PP durante la crisis: IRPF, Impuesto de Sociedades, IBI, IVA, Impuestos Especiales, Impuesto de Patrimonio, tributación sobre el ahorro, tasas y tributos a nivel municipal y autonómico... Como resultado, España es hoy uno de los países con mayor carga tributaria del mundo desarrolladopese a contar con una renta per cápita de nivel medio, de forma que el esfuerzo fiscal a realizar es, simplemente, mayúsculo. No en vano, no es lo mismo que el Estado robe el 50% a una renta de 50.000 euros al año -dejando libre 25.000- que a una de 30.000 -permitiendo que el contribuyente disfrute apenas de los 15.000 restantes-.
La situación no es muy diferente para las empresas. Según un estudio de PwC y el Banco Mundial, las compañías nacionales pagan casi el 39% de impuestos sobre sus ingresos netos, lo cual condena a España al puesto 90 del ranking mundial en tributación corporativa. Además, las empresas tienen que hacer frente a una media de ocho pagos tributarios diferentes al año frente a los tres que soporta, por ejemplo, un empresario en Hong Kong, o los cuatro de Georgia o Suecia. Así, no es de extrañar que tengan que dedicar unas 187 horas de trabajo para cumplir con los trámites fiscales que exige el Fisco frente a las escasas 59 horas que invierten los empresarios de Luxemburgo, las 63 de Suiza o las 76 de Irlanda.
Visto lo visto, es del todo lógico que muchos contribuyentes españoles opten por evadir impuestos refugiándose en la tan denostada economía sumergida, ya que el beneficio de defraudar a Hacienda supera en mucho el coste que acarrea cumplir escrupulosamente con el pago de impuestos y el riesgo de sufrir una sanción como resultado de una inspección. El Gobierno trata de combatir ahora este fenómeno elevando los controles y multas a aplicar, lo cual tan sólo agravará el problema. No en vano, encarecer impositivamente el tabaco deriva en un incremento del contrabando, mientras que prohibir directamente la prostitución y la venta de droga o alcohol (Ley Seca en EEUU) acarrea la creación de un mercado ilegal dominado por las mafias, la violencia y un servicio de ínfima calidad. Basta observar el sustancial mercado negro existente en las economías muy intervencionistas o planificadas (Cuba o la antigua Unión Soviética) para percatarse de la inutilidad y contraproducentes efectos de este tipo de medidas. De hecho, tampoco hay que irse muy lejos: millones de familias sobreviven gracias a la economía sumergida que opera en España; combatir este nicho mediante más controles y sanciones sólo condenará a vivir en la indigencia a miles de personas.
La solución es justo la contraria: reducir de forma sustancial la fiscalidad y los trámites para que el pago de impuestos resulte menos costoso que el incumplimiento de la legalidad, y no al revés como sucede hoy día. Los refugios fiscales son, en este sentido, el ejemplo a imitar (ver sus características aquí, aquí y aquí). El fraude es algo inexistente en estos países y, además, su baja tributación permite atraer capital y, como resultado, disfrutar de uno de los niveles de vida y desarrollo más altos del mundo.
Evadir impuestos en economías con un elevado volumen de expropiación tributaria, como es el caso indudable de España, no sólo es algo razonable económicamente hablando sino también legítimo desde el punto de vista moral. Constituye, ni más ni menos, que un acto en defensa propia contra la brutal agresión que ejerce el Estado al apropiarse de forma injustificada con un porción muy sustancial de la riqueza que generan los individuos y las empresas. Al igual que sucede en los países comunistas, en donde eludir la legalidad es una cuestión de supervivencia, la evasión de impuestos injustos es una reacción natural al vil latrocinio que aplica el Estado español.
Artículo 20 del Código Penal:
Están exentos de responsabilidad criminal:
[...]
4. El que obre en defensa de la persona o derechos propios o ajenos, siempre que concurran los requisitos siguientes:
1. Agresión ilegítima. En caso de defensa de los bienes se reputará agresión ilegítima el ataque a los mismos que constituya delito o falta y los ponga en grave peligro de deterioro o pérdida inminentes [...]
2. Necesidad racional del medio empleado para impedirla o repelerla.
3. Falta de provocación suficiente por parte del defensor.